इंश्योरेंस क्लेम कैसे करें, यह समझना तब सबसे ज्यादा जरूरी हो जाता है जब पॉलिसी में कवर की गई कोई घटना हो जाए और आपको बीमा कंपनी से भुगतान या नुकसान की भरपाई के लिए दावा करना हो। क्लेम की प्रक्रिया बीमा के प्रकार और घटना के आधार पर थोड़ी अलग हो सकती है, लेकिन इसकी बुनियादी प्रक्रिया लगभग एक जैसी रहती है। इस लेख में आप जानेंगे कि क्लेम कब करना चाहिए, बीमा कंपनी को सूचना कैसे देनी है, कौन-से दस्तावेज तैयार रखने हैं, सर्वे या सत्यापन में क्या होता है और क्लेम सेटल होने तक किन बातों का ध्यान रखना चाहिए।
इंश्योरेंस क्लेम क्या होता है?
इंश्योरेंस क्लेम यानी बीमा दावा वह अनुरोध है जो पॉलिसीधारक या बीमित व्यक्ति बीमा कंपनी के सामने तब करता है, जब पॉलिसी में कवर की गई कोई घटना हो जाती है और उसके कारण हुए नुकसान, खर्च या निर्धारित लाभ के लिए भुगतान मांगा जाता है। उदाहरण के लिए, स्वास्थ्य बीमा में अस्पताल में भर्ती होने पर उपचार का खर्च कवर हो सकता है, जबकि मोटर बीमा में दुर्घटना या चोरी जैसी स्थिति में पॉलिसी की शर्तों के अनुसार दावा किया जा सकता है। जीवन बीमा में पॉलिसी की शर्तों के अनुसार बीमित व्यक्ति की मृत्यु के बाद नामांकित व्यक्ति या अन्य पात्र व्यक्ति दावा कर सकता है।
किसी भी क्लेम में केवल घटना होना पर्याप्त नहीं है। बीमा कंपनी यह देखती है कि उस समय पॉलिसी प्रभावी थी या नहीं, घटना पॉलिसी के कवरेज में आती है या नहीं और दावा पॉलिसी की शर्तों के अनुसार किया गया है या नहीं। इसके बाद कंपनी उपलब्ध दस्तावेजों और आवश्यक सत्यापन के आधार पर दावे का आकलन करती है।
इसलिए क्लेम को केवल “बीमा कंपनी से पैसे मांगने की प्रक्रिया” समझना सही नहीं होगा। यह एक दस्तावेज-आधारित प्रक्रिया है, जिसमें घटना की सूचना, पॉलिसी की शर्तें, प्रमाण और नुकसान या खर्च का आकलन सभी की भूमिका होती है।
इंश्योरेंस क्लेम करने से पहले क्या जांचें?
किसी घटना के बाद तुरंत क्लेम दर्ज करने से पहले पॉलिसी की कुछ बुनियादी बातें देख लेना उपयोगी रहता है। इससे आपको पता चलता है कि दावा किस आधार पर किया जा सकता है और कौन-से दस्तावेज तैयार करने पड़ सकते हैं।
पॉलिसी अभी सक्रिय है या नहीं
सबसे पहले यह देखें कि घटना की तारीख पर आपकी पॉलिसी चालू थी या नहीं। पॉलिसी की शुरुआत और समाप्ति की तारीख, प्रीमियम भुगतान की स्थिति और संबंधित कवरेज की जानकारी पॉलिसी दस्तावेज में देखी जा सकती है। यदि पॉलिसी की अवधि समाप्त हो चुकी थी, तो केवल पहले से पॉलिसी होने के आधार पर दावा स्वीकार नहीं किया जाएगा।
यह जांच विशेष रूप से तब जरूरी है जब घटना पॉलिसी के नवीनीकरण के आसपास हुई हो। पॉलिसी नंबर के साथ संबंधित पॉलिसी दस्तावेज या बीमा कंपनी की वेबसाइट या आवेदन में उपलब्ध जानकारी देखना बेहतर रहता है।
घटना पॉलिसी में कवर है या नहीं
हर नुकसान या खर्च बीमा के अंतर्गत नहीं आता। पॉलिसी में यह बताया जाता है कि किन परिस्थितियों में कवरेज उपलब्ध है और किन परिस्थितियों को बाहर रखा गया है। इन्हें सामान्य तौर पर बहिष्करण या एक्सक्लूजन कहा जाता है।
उदाहरण के लिए, किसी स्वास्थ्य पॉलिसी में कुछ उपचारों पर प्रतीक्षा अवधि लागू हो सकती है। मोटर बीमा में भी नुकसान के प्रकार और पॉलिसी के कवरेज के अनुसार भुगतान की सीमा अलग हो सकती है। इसलिए क्लेम करने से पहले संबंधित कवरेज और बहिष्करण को देखना उपयोगी है।
क्लेम की सूचना देने की शर्त देखें
कई पॉलिसियों में घटना की जानकारी बीमा कंपनी को जल्द से जल्द देने की शर्त होती है। इसलिए दुर्घटना, चोरी, अस्पताल में भर्ती होने या किसी अन्य कवर की गई घटना के बाद केवल दस्तावेज इकट्ठा करने में बहुत समय लगाना उचित नहीं है। पहले बीमा कंपनी को घटना की सूचना देने की आवश्यकता हो सकती है और बाद में बाकी दस्तावेज पूरे किए जा सकते हैं।
यदि किसी कारण से सूचना देने में देरी हुई है, तो उसे छिपाने के बजाय बीमा कंपनी को देरी का वास्तविक कारण बताना बेहतर होता है। क्लेम स्वीकार होगा या नहीं, यह संबंधित पॉलिसी की शर्तों और मामले की परिस्थितियों पर निर्भर करेगा।
कौन-से खर्च या नुकसान वास्तव में कवर हैं
पॉलिसी में कुल बीमित राशि और वास्तविक रूप से भुगतान किए जाने वाले क्लेम की राशि एक ही चीज नहीं होती। क्लेम की अंतिम राशि कवरेज, लागू कटौती, डिडक्टिबल, को-पेमेंट, मूल्यह्रास, गैर-कवर खर्च और पॉलिसी की अन्य शर्तों पर निर्भर कर सकती है।
इसलिए केवल यह मान लेना कि “मेरी पॉलिसी इतनी राशि की है, इसलिए मुझे उतनी ही राशि मिलेगी”, सही तरीका नहीं है। बीमा कंपनी पहले यह निर्धारित करती है कि दावा की गई राशि में से कितनी राशि पॉलिसी के अनुसार देय है।
इंश्योरेंस क्लेम कैसे करें? पूरी प्रक्रिया
अब सवाल आता है कि इंश्योरेंस क्लेम कैसे किया जाता है? सामान्य तौर पर प्रक्रिया को कुछ चरणों में समझा जा सकता है। बीमा का प्रकार बदलने पर दस्तावेज और सत्यापन की जरूरत बदल सकती है, लेकिन सूचना देने से लेकर क्लेम के निपटारे तक की बुनियादी दिशा इसी तरह रहती है।
1. घटना के बाद सबसे पहले जरूरी कदम उठाएं
क्लेम प्रक्रिया की शुरुआत बीमा कंपनी से नहीं, बल्कि घटना के बाद किए जाने वाले जरूरी कदमों से होती है। सबसे पहले अपनी और अन्य संबंधित लोगों की सुरक्षा को प्राथमिकता दें। यदि दुर्घटना हुई है तो जरूरत के अनुसार चिकित्सा सहायता या पुलिस सहायता लें। चोरी जैसी घटना में पुलिस रिपोर्ट की आवश्यकता हो सकती है।
इसके बाद घटना से संबंधित उपलब्ध प्रमाण सुरक्षित रखें। मोटर बीमा के मामले में वाहन और नुकसान की तस्वीरें या वीडियो उपयोगी हो सकते हैं। स्वास्थ्य बीमा में अस्पताल से मिलने वाले रिकॉर्ड, बिल और मेडिकल दस्तावेज संभालकर रखने चाहिए। किसी भी स्थिति में ऐसे दस्तावेज या प्रमाण नष्ट न करें जिनकी बाद में जरूरत पड़ सकती है।
साथ ही यह भी ध्यान रखें कि नुकसान बढ़ने से रोकने के लिए सामान्य और उचित कदम उठाना और बीमा कंपनी को जल्द सूचना देना दो अलग-अलग बातें हैं। घटना के बाद स्थिति को अनावश्यक रूप से बदलने या नुकसान के प्रमाण मिटाने से बचना चाहिए, खासकर तब जब आगे निरीक्षण या सर्वे की संभावना हो।
2. बीमा कंपनी को क्लेम की सूचना दें
अगला कदम बीमा कंपनी को घटना की जानकारी देना है। इसे आम तौर पर क्लेम इंटिमेशन कहा जाता है। बीमा कंपनी के ग्राहक सेवा नंबर, वेबसाइट, मोबाइल एप, ईमेल या उपलब्ध अन्य माध्यम से सूचना दी जा सकती है। कौन-सा माध्यम उपलब्ध है, यह संबंधित बीमा कंपनी और पॉलिसी पर निर्भर करेगा।
सूचना देते समय पॉलिसी नंबर, बीमित व्यक्ति का नाम, घटना की तारीख, घटना का संक्षिप्त विवरण और संपर्क जानकारी तैयार रखना उपयोगी है। यदि घटना से जुड़ी कोई पुलिस रिपोर्ट, अस्पताल में भर्ती होने की जानकारी या अन्य प्रारंभिक दस्तावेज उपलब्ध हैं, तो उनकी जानकारी भी मांगी जा सकती है।
इस चरण में घटना का विवरण बिल्कुल तथ्यात्मक रखें। जो हुआ है, वही बताएं। नुकसान की मात्रा का अनुमान लगाते समय भी बिना आधार के कोई आंकड़ा देने से बचें। बाद की जांच में अलग जानकारी मिलने पर अनावश्यक सवाल उठ सकते हैं।
3. क्लेम रजिस्टर करें और क्लेम नंबर लें
सूचना देने के बाद बीमा कंपनी क्लेम को अपने सिस्टम में दर्ज कर सकती है। इस प्रक्रिया के बाद आपको एक क्लेम नंबर या रेफरेंस नंबर मिल सकता है। यह नंबर आगे की बातचीत में बहुत काम आता है।
क्लेम नंबर को मोबाइल में सेव करने के साथ उसका स्क्रीनशॉट, ईमेल या संदेश भी सुरक्षित रखना अच्छा तरीका है। आगे जब आप क्लेम की स्थिति पूछेंगे या कोई दस्तावेज जमा करेंगे, तो यही संदर्भ संख्या मांगी जा सकती है।
यदि फोन पर क्लेम दर्ज किया गया है, तो उपलब्ध होने पर लिखित पुष्टि या संदेश जरूर संभालकर रखें। इससे आपके पास यह रिकॉर्ड रहेगा कि घटना की सूचना कब दी गई थी और क्लेम किस संदर्भ में दर्ज हुआ था।
4. क्लेम फॉर्म भरें
कई तरह के बीमा दावों में क्लेम फॉर्म प्रक्रिया का हिस्सा होता है। इसमें पॉलिसीधारक, बीमित व्यक्ति, घटना, नुकसान या खर्च और बैंक संबंधी जानकारी मांगी जा सकती है। फॉर्म भरते समय जानकारी को पॉलिसी और उपलब्ध दस्तावेजों के अनुरूप रखना चाहिए।
क्लेम फॉर्म में किसी जानकारी को लेकर संदेह हो तो अनुमान लगाने के बजाय बीमा कंपनी से स्पष्टीकरण लेना बेहतर है। गलत जानकारी देने से बाद में दस्तावेजों के साथ अंतर दिखाई दे सकता है और क्लेम की प्रक्रिया प्रभावित हो सकती है।
फॉर्म जमा करने से पहले नाम, पॉलिसी नंबर, घटना की तारीख, बैंक विवरण और अन्य महत्वपूर्ण जानकारी दोबारा जांच लें। ऑनलाइन फॉर्म भरते समय जमा करने के बाद मिलने वाली acknowledgement या confirmation को भी सुरक्षित रखें।
5. जरूरी दस्तावेज जमा करें
क्लेम की प्रकृति के अनुसार बीमा कंपनी आपसे अलग-अलग दस्तावेज मांग सकती है। सामान्य दस्तावेजों में पॉलिसी से संबंधित जानकारी, पहचान प्रमाण, क्लेम फॉर्म, बैंक विवरण और घटना या नुकसान से संबंधित प्रमाण शामिल हो सकते हैं।
मोटर क्लेम में वाहन से जुड़े दस्तावेज, ड्राइविंग लाइसेंस, मरम्मत का अनुमान, नुकसान की तस्वीरें और कुछ मामलों में पुलिस से संबंधित दस्तावेज मांगे जा सकते हैं। स्वास्थ्य बीमा में अस्पताल के बिल, डिस्चार्ज समरी, जांच रिपोर्ट और अन्य चिकित्सा रिकॉर्ड की आवश्यकता हो सकती है। जीवन बीमा में मृत्यु प्रमाण पत्र और नामांकित व्यक्ति से संबंधित दस्तावेज महत्वपूर्ण हो सकते हैं।
यह समझना जरूरी है कि हर इंश्योरेंस क्लेम में दस्तावेजों की एक जैसी सूची लागू नहीं होती। अंतिम सूची बीमा के प्रकार, पॉलिसी, घटना और कंपनी द्वारा मांगी गई जानकारी पर निर्भर करेगी।
6. सर्वे, निरीक्षण या सत्यापन की प्रक्रिया पूरी करें
कुछ मामलों में बीमा कंपनी नुकसान या घटना की स्थिति को समझने के लिए सर्वेयर, निरीक्षक या अन्य अधिकृत व्यक्ति की सहायता ले सकती है। विशेष रूप से मोटर बीमा में नुकसान के आकलन के लिए निरीक्षण महत्वपूर्ण हो सकता है। अन्य प्रकार के दावों में दस्तावेजों और परिस्थितियों का सत्यापन अलग तरीके से किया जा सकता है।
निरीक्षण के दौरान उपलब्ध दस्तावेज दिखाएं और घटना के बारे में तथ्यात्मक जानकारी दें। यदि नुकसान की तस्वीरें, बिल, मरम्मत का अनुमान या अन्य प्रमाण हैं, तो उन्हें व्यवस्थित रखना मददगार रहेगा।
सर्वेयर या सत्यापन प्रक्रिया का उद्देश्य केवल क्लेम को रोकना नहीं होता। इसका एक प्रमुख उद्देश्य यह समझना भी होता है कि घटना क्या थी, नुकसान कितना हुआ और पॉलिसी के अनुसार कौन-सा हिस्सा दावे के दायरे में आता है। इसलिए इस चरण में सही जानकारी और सहयोग महत्वपूर्ण है।
7. अतिरिक्त जानकारी या दस्तावेज की मांग आए तो समय पर जवाब दें
क्लेम जमा करने के बाद बीमा कंपनी कुछ अतिरिक्त दस्तावेज या स्पष्टीकरण मांग सकती है। इसका मतलब यह जरूरी नहीं कि क्लेम अस्वीकार होने वाला है। कई मामलों में कंपनी को दावे का आकलन पूरा करने के लिए अतिरिक्त जानकारी की जरूरत होती है।
ऐसी स्थिति में मांगी गई जानकारी को ध्यान से पढ़ें और जो दस्तावेज उपलब्ध हैं, उन्हें निर्धारित माध्यम से जमा करें। यदि कोई दस्तावेज उपलब्ध नहीं है, तो उसकी स्थिति स्पष्ट रूप से बताएं और पूछें कि उसके स्थान पर कौन-सा वैकल्पिक प्रमाण स्वीकार किया जा सकता है।
हर ईमेल, पत्र, दस्तावेज जमा करने की पुष्टि और अन्य महत्वपूर्ण संचार का रिकॉर्ड रखना आगे उपयोगी हो सकता है। इससे आपको यह पता रहेगा कि कौन-सी जानकारी कब दी गई थी।
8. क्लेम का आकलन पूरा होने दें
दस्तावेज और जरूरी जानकारी मिलने के बाद बीमा कंपनी दावे का आकलन करती है। इस चरण में यह देखा जा सकता है कि घटना पॉलिसी के कवरेज में आती है या नहीं, दावा किए गए नुकसान या खर्च का कितना हिस्सा पॉलिसी के अनुसार देय है और क्या किसी कटौती या अन्य शर्त को लागू करना है।
क्लेम की गई राशि और स्वीकृत राशि अलग हो सकती है। इसका कारण यह हो सकता है कि कुछ खर्च पॉलिसी में शामिल न हों, डिडक्टिबल लागू हो, को-पेमेंट की शर्त हो या नुकसान के आकलन के बाद देय राशि कम निकलती हो। इसलिए क्लेम फॉर्म में मांगी गई रकम को अंतिम भुगतान मान लेना सही नहीं है।
यदि बीमा कंपनी ने किसी हिस्से की राशि स्वीकार नहीं की है, तो उसके पीछे दिया गया कारण पढ़ना जरूरी है। केवल भुगतान की कुल रकम देखने के बजाय यह समझना बेहतर है कि कौन-सी कटौती किस आधार पर की गई है।
9. क्लेम अप्रूवल और सेटलमेंट की जानकारी जांचें
आकलन पूरा होने के बाद बीमा कंपनी क्लेम को पॉलिसी की शर्तों और उपलब्ध जानकारी के आधार पर स्वीकार, आंशिक रूप से स्वीकार या अस्वीकार कर सकती है। स्वीकृति मिलने पर भुगतान की प्रक्रिया आगे बढ़ती है। कुछ मामलों में कंपनी पहले अतिरिक्त जानकारी या स्पष्टीकरण मांग सकती है।
क्लेम अप्रूवल मिलने पर उपलब्ध settlement details को ध्यान से देखें। इसमें स्वीकृत राशि, लागू कटौती और अन्य संबंधित जानकारी हो सकती है। यदि आपको राशि या कटौती समझ नहीं आती, तो बीमा कंपनी से उसका विवरण मांग सकते हैं।
किसी भी दस्तावेज पर हस्ताक्षर करने या settlement स्वीकार करने से पहले उसकी शर्तें पढ़ लेना बेहतर है। विशेष रूप से तब, जब आपको लगता है कि स्वीकृत राशि आपके दावे से काफी अलग है।
10. क्लेम राशि प्राप्त होने के बाद रिकॉर्ड सुरक्षित रखें
क्लेम का भुगतान मिलने के बाद भी पॉलिसी, क्लेम फॉर्म, जमा किए गए दस्तावेज, बीमा कंपनी के ईमेल, सर्वे या आकलन से संबंधित रिकॉर्ड और settlement की जानकारी संभालकर रखें। भविष्य में उसी पॉलिसी से संबंधित किसी अन्य बातचीत या शिकायत के दौरान इनकी जरूरत पड़ सकती है।
ऑनलाइन जमा किए गए दस्तावेजों और ईमेल की डिजिटल कॉपी अलग जगह सुरक्षित रखना भी उपयोगी है। यदि कोई मूल दस्तावेज बीमा कंपनी या किसी अन्य संस्था को दिया गया है, तो उपलब्ध होने पर उसकी प्राप्ति या जमा करने का रिकॉर्ड रखें।
इंश्योरेंस क्लेम के लिए कौन-कौन से दस्तावेज चाहिए?
बीमा क्लेम के दस्तावेज पॉलिसी के प्रकार और घटना के अनुसार बदलते हैं। इसलिए किसी एक सूची को सभी प्रकार के बीमा पर लागू नहीं किया जा सकता। फिर भी कुछ दस्तावेज ऐसे हैं जो कई तरह के दावों में काम आ सकते हैं।
| दस्तावेज | किस स्थिति में जरूरत पड़ सकती है |
|---|---|
| पॉलिसी दस्तावेज या पॉलिसी नंबर | क्लेम की पहचान और पॉलिसी विवरण के लिए |
| क्लेम फॉर्म | दावे का विवरण दर्ज करने के लिए |
| पहचान प्रमाण | पॉलिसीधारक या संबंधित व्यक्ति की पहचान के लिए |
| बैंक खाते की जानकारी | जहां लागू हो, क्लेम भुगतान के लिए |
| बिल और भुगतान की रसीदें | खर्च आधारित दावों में |
| घटना से संबंधित फोटो या अन्य प्रमाण | नुकसान या घटना की पुष्टि के लिए |
| एफआईआर या पुलिस रिपोर्ट | चोरी, दुर्घटना या अन्य संबंधित मामलों में, जहां आवश्यक हो |
| मेडिकल रिकॉर्ड | स्वास्थ्य या जीवन बीमा से जुड़े दावों में, जहां लागू हो |
| मरम्मत का अनुमान या बिल | मोटर बीमा के नुकसान संबंधी दावों में |
यह सूची केवल सामान्य मार्गदर्शन के लिए है। वास्तविक दस्तावेजों की जरूरत पॉलिसी की शर्तों, क्लेम के प्रकार और बीमा कंपनी की प्रक्रिया के अनुसार अलग हो सकती है। किसी दस्तावेज की जरूरत है या नहीं, इसे संबंधित बीमा कंपनी से पुष्टि करना बेहतर है।
अलग-अलग Insurance में Claim कैसे करें?
इंश्योरेंस क्लेम की मूल प्रक्रिया समान दिखाई दे सकती है, लेकिन अलग-अलग बीमा में घटना और नुकसान का आकलन अलग तरीके से होता है। इसलिए क्लेम करते समय अपने बीमा के प्रकार के अनुसार अतिरिक्त आवश्यकताओं को समझना जरूरी है।
Health Insurance Claim कैसे करें?
स्वास्थ्य बीमा में क्लेम सामान्यतः दो प्रमुख तरीकों से हो सकता है—कैशलेस और रीइम्बर्समेंट। कैशलेस सुविधा में पॉलिसी की शर्तों के अनुसार नेटवर्क अस्पताल के माध्यम से उपचार संबंधी भुगतान की प्रक्रिया बीमा कंपनी या संबंधित टीपीए के साथ की जाती है। वहीं रीइम्बर्समेंट में पात्र खर्च का भुगतान पहले आपको करना पड़ सकता है और बाद में आवश्यक दस्तावेज जमा करके भुगतान का दावा किया जाता है।
स्वास्थ्य बीमा क्लेम के लिए अस्पताल के बिल, डिस्चार्ज समरी, डॉक्टर की सलाह, जांच रिपोर्ट, दवाइयों से संबंधित बिल और अन्य चिकित्सा रिकॉर्ड की जरूरत पड़ सकती है। कौन-से दस्तावेज आवश्यक हैं, यह उपचार और पॉलिसी की शर्तों पर निर्भर करता है।
कैशलेस सुविधा उपलब्ध होने का अर्थ यह नहीं है कि अस्पताल का हर खर्च स्वतः बीमा कंपनी वहन करेगी। पॉलिसी में लागू कवरेज, सीमा, को-पेमेंट, डिडक्टिबल और गैर-कवर खर्चों के अनुसार अंतिम देय राशि अलग हो सकती है।
Car Insurance Claim कैसे करें?
कार बीमा में दुर्घटना या वाहन को नुकसान होने पर सबसे पहले यह सुनिश्चित करें कि सभी संबंधित लोग सुरक्षित हैं। आवश्यकता होने पर पुलिस या आपातकालीन सहायता लें और घटना की जानकारी बीमा कंपनी को दें। वाहन के नुकसान की तस्वीरें और उपलब्ध अन्य प्रमाण सुरक्षित रखना भी उपयोगी हो सकता है।
इसके बाद बीमा कंपनी क्लेम दर्ज करने और वाहन के नुकसान का आकलन करने के लिए आवश्यक प्रक्रिया बताएगी। जहां सर्वे की जरूरत हो, वहां सर्वेयर वाहन की स्थिति और नुकसान का निरीक्षण कर सकता है। मरम्मत शुरू करने से पहले बीमा कंपनी की प्रक्रिया समझ लेना बेहतर है, क्योंकि कुछ मामलों में निरीक्षण या अनुमति की आवश्यकता हो सकती है।
चोरी के मामले में पुलिस को सूचना देना और आवश्यक पुलिस दस्तावेज प्राप्त करना क्लेम प्रक्रिया का हिस्सा हो सकता है। ऐसे मामले में वाहन मिलने या न मिलने की स्थिति के अनुसार आगे की प्रक्रिया भी अलग हो सकती है।
Bike Insurance Claim कैसे करें?
बाइक बीमा क्लेम की प्रक्रिया मोटर बीमा के अन्य दावों की तरह हो सकती है। दुर्घटना होने पर पहले सुरक्षा सुनिश्चित करें, जरूरत के अनुसार पुलिस या चिकित्सा सहायता लें और बीमा कंपनी को घटना की जानकारी दें। बाइक के नुकसान की तस्वीरें, मरम्मत का अनुमान और मांगे गए वाहन संबंधी दस्तावेज तैयार रखने पड़ सकते हैं।
यदि बाइक चोरी हो गई है, तो पुलिस में रिपोर्ट दर्ज कराने और बीमा कंपनी को इसकी जानकारी देने की आवश्यकता हो सकती है। चोरी के दावे में बीमा कंपनी घटना और वाहन से संबंधित दस्तावेजों का सत्यापन कर सकती है।
Life Insurance Claim कैसे करें?
जीवन बीमा में मृत्यु के बाद क्लेम आम तौर पर नामांकित व्यक्ति या पॉलिसी के अनुसार पात्र दावेदार द्वारा किया जाता है। इसमें क्लेम फॉर्म के साथ मृत्यु प्रमाण पत्र और बीमा कंपनी द्वारा मांगे गए अन्य दस्तावेज जमा करने पड़ सकते हैं।
दावे की जांच के दौरान बीमा कंपनी पॉलिसी की शर्तों और उपलब्ध रिकॉर्ड के आधार पर आवश्यक सत्यापन कर सकती है। इसलिए नामांकित व्यक्ति के लिए पॉलिसी की जानकारी, पॉलिसी नंबर और उपलब्ध दस्तावेज व्यवस्थित रखना उपयोगी होता है।
Travel Insurance Claim कैसे करें?
यात्रा बीमा में क्लेम का प्रकार घटना पर निर्भर करता है। यात्रा रद्द होने, चिकित्सा आपात स्थिति, सामान खोने या अन्य कवर की गई स्थिति के लिए अलग-अलग प्रमाण और दस्तावेज मांगे जा सकते हैं।
उदाहरण के तौर पर, सामान खोने की स्थिति में एयरलाइन या संबंधित सेवा प्रदाता की रिपोर्ट उपयोगी हो सकती है, जबकि चिकित्सा खर्च के दावे में मेडिकल बिल और उपचार से जुड़े दस्तावेज मांगे जा सकते हैं। इसलिए यात्रा के दौरान मिलने वाले मूल रिकॉर्ड और रसीदों को सुरक्षित रखना महत्वपूर्ण है।
Cashless और Reimbursement Claim में क्या अंतर है?
कैशलेस और रीइम्बर्समेंट क्लेम का अंतर मुख्य रूप से भुगतान की प्रक्रिया से जुड़ा है। स्वास्थ्य बीमा में यह अंतर विशेष रूप से देखने को मिलता है। कैशलेस व्यवस्था में पॉलिसी की शर्तों के अनुसार नेटवर्क अस्पताल या संबंधित सेवा प्रदाता के माध्यम से भुगतान की प्रक्रिया होती है। रीइम्बर्समेंट में पात्र खर्च पहले पॉलिसीधारक द्वारा किया जा सकता है और बाद में दस्तावेज जमा करके बीमा कंपनी से भुगतान मांगा जाता है।
| आधार | कैशलेस क्लेम | रीइम्बर्समेंट क्लेम |
|---|---|---|
| भुगतान की शुरुआत | पॉलिसी की शर्तों के अनुसार नेटवर्क सुविधा के माध्यम से | पात्र खर्च का भुगतान पहले स्वयं करना पड़ सकता है |
| मुख्य प्रक्रिया | अस्पताल/सेवा प्रदाता और बीमा कंपनी के बीच समन्वय | बाद में दस्तावेज जमा करके भुगतान का दावा |
| दस्तावेज | उपचार और क्लेम से जुड़े आवश्यक रिकॉर्ड | बिल, रसीद और अन्य आवश्यक रिकॉर्ड |
| क्या हर खर्च कवर होगा? | नहीं, पॉलिसी की शर्तें लागू होती हैं | नहीं, केवल पात्र खर्च का भुगतान हो सकता है |
कैशलेस सुविधा को पूरी तरह “बिना भुगतान” समझना सही नहीं है। कुछ खर्च पॉलिसी के बाहर हो सकते हैं और कुछ मामलों में को-पेमेंट, डिडक्टिबल या अन्य कटौती लागू हो सकती है। इसी तरह रीइम्बर्समेंट में भी जमा किए गए कुल बिल की पूरी राशि वापस मिलना जरूरी नहीं है।
Insurance Claim में Surveyor क्या करता है?
जहां नुकसान का भौतिक निरीक्षण आवश्यक होता है, वहां बीमा कंपनी सर्वेयर या अधिकृत निरीक्षक की सहायता ले सकती है। मोटर बीमा में सर्वेयर वाहन के नुकसान की स्थिति देखकर मरम्मत और दावे से संबंधित जानकारी का आकलन कर सकता है।
सर्वे के दौरान वाहन, नुकसान की स्थिति, घटना से जुड़े दस्तावेज और मरम्मत के अनुमान जैसी जानकारी देखी जा सकती है। सर्वेयर की भूमिका का उद्देश्य उपलब्ध तथ्यों के आधार पर नुकसान का आकलन करने में बीमा कंपनी की सहायता करना होता है।
सर्वे के दौरान जो जानकारी दी जाए, वह घटना के वास्तविक तथ्यों के अनुरूप होनी चाहिए। नुकसान से संबंधित फोटो, बिल, मरम्मत का अनुमान और अन्य उपलब्ध प्रमाण व्यवस्थित रखने से प्रक्रिया को समझना आसान हो सकता है।
Insurance Claim कितने समय में मिलता है?
इंश्योरेंस क्लेम कितने समय में मिलेगा, इसका एक ही तय समय सभी बीमा पॉलिसियों पर लागू नहीं होता। क्लेम का प्रकार, पॉलिसी की शर्तें, दस्तावेजों की पूर्णता, सत्यापन की जरूरत और मामले की जटिलता के आधार पर प्रक्रिया की अवधि अलग हो सकती है। इसलिए केवल क्लेम दर्ज होने के बाद कुछ दिनों की गिनती करके भुगतान की निश्चित तारीख मान लेना सही नहीं है।
क्लेम की प्रक्रिया को सामान्य तौर पर इन चरणों में देखा जा सकता है:
- क्लेम की सूचना और पंजीकरण
- जरूरी दस्तावेजों की प्राप्ति
- दस्तावेजों और घटना का सत्यापन
- जरूरत होने पर सर्वे या निरीक्षण
- क्लेम का आकलन
- अतिरिक्त जानकारी या स्पष्टीकरण की मांग
- क्लेम की मंजूरी, आंशिक मंजूरी या अस्वीकृति
- स्वीकृत राशि का निपटान
यदि बीमा कंपनी की ओर से कोई अतिरिक्त दस्तावेज या जानकारी मांगी गई है, तो उसे उपलब्ध कराने में हुई देरी भी पूरी प्रक्रिया को प्रभावित कर सकती है। इसलिए क्लेम दर्ज करने के बाद अपने ईमेल, संदेश और अन्य संचार नियमित रूप से देखते रहें।
यदि आपको लगता है कि क्लेम अनावश्यक रूप से लंबित है, तो पहले बीमा कंपनी से क्लेम की वर्तमान स्थिति और देरी का कारण लिखित रूप में पूछें। जरूरत पड़ने पर उपलब्ध शिकायत निवारण व्यवस्था का इस्तेमाल किया जा सकता है।
Insurance Claim Reject क्यों हो सकता है?
क्लेम का अस्वीकार होना कई अलग-अलग कारणों से हो सकता है। केवल इसलिए कि पॉलिसी मौजूद है, हर घटना पर भुगतान मिलना जरूरी नहीं है। बीमा कंपनी को पॉलिसी की शर्तों के आधार पर यह देखना होता है कि दावा वास्तव में कवर के अंतर्गत आता है या नहीं।
पॉलिसी में घटना का कवरेज नहीं है
किसी नुकसान या खर्च का पॉलिसी में कवर न होना क्लेम अस्वीकार होने का एक सामान्य कारण हो सकता है। पॉलिसी खरीदते समय दिखाई देने वाला कवरेज और वास्तविक दावा-योग्य कवरेज एक ही बात नहीं होते। पॉलिसी की शर्तों और लागू बहिष्करण को देखना इसलिए जरूरी है।
पॉलिसी का कोई बहिष्करण लागू हो रहा है
पॉलिसी में कुछ परिस्थितियों, खर्चों या घटनाओं को कवरेज से बाहर रखा जा सकता है। यदि दावा ऐसी स्थिति से संबंधित है, तो बीमा कंपनी उस हिस्से का भुगतान नहीं कर सकती। इसीलिए क्लेम से पहले और क्लेम के दौरान संबंधित exclusion को समझना उपयोगी है।
क्लेम की सूचना देने में देरी
कुछ पॉलिसियों में घटना की सूचना देने के संबंध में समय या प्रक्रिया से जुड़ी शर्तें होती हैं। यदि सूचना में देरी हुई है, तो बीमा कंपनी उसका कारण पूछ सकती है और मामले का आकलन पॉलिसी की शर्तों के अनुसार किया जा सकता है। देरी होने पर उसे छिपाने के बजाय उसका वास्तविक कारण बताना बेहतर है।
अधूरे या असंगत दस्तावेज
क्लेम फॉर्म, बिल, मेडिकल रिकॉर्ड, पुलिस रिपोर्ट या अन्य दस्तावेजों में जानकारी अधूरी होने पर कंपनी अतिरिक्त स्पष्टीकरण मांग सकती है। यदि अलग-अलग दस्तावेजों में घटना की तारीख, राशि या अन्य महत्वपूर्ण जानकारी आपस में मेल नहीं खाती, तो सत्यापन में अतिरिक्त समय लग सकता है।
पॉलिसी की शर्तों का पालन नहीं होना
बीमा पॉलिसी के साथ कुछ नियम और शर्तें जुड़ी होती हैं। यदि घटना या दावा उन शर्तों के अनुरूप नहीं है, तो भुगतान प्रभावित हो सकता है। उदाहरण के लिए, कुछ पॉलिसियों में विशेष प्रक्रिया, अधिकृत सेवा प्रदाता या पूर्व अनुमति जैसी शर्तें हो सकती हैं। यह पूरी तरह संबंधित पॉलिसी के शब्दों पर निर्भर करता है।
गलत या भ्रामक जानकारी
क्लेम फॉर्म या अन्य दस्तावेजों में जानबूझकर गलत जानकारी देना गंभीर समस्या बन सकता है। घटना, नुकसान, खर्च या पॉलिसी से संबंधित जानकारी हमेशा उपलब्ध प्रमाण के अनुरूप होनी चाहिए। क्लेम की राशि बढ़ाने के लिए गलत विवरण देना भविष्य में दावे के लिए परेशानी पैदा कर सकता है।
पॉलिसी सक्रिय नहीं थी
यदि घटना के समय पॉलिसी प्रभावी नहीं थी, तो सामान्यतः उस अवधि के लिए कवरेज उपलब्ध नहीं होगा। इसलिए क्लेम करते समय पॉलिसी की वैधता और संबंधित कवरेज की अवधि की जांच करना जरूरी है।
Insurance Claim Reject हो जाए तो क्या करें?
यदि बीमा कंपनी ने आपका दावा अस्वीकार कर दिया है, तो केवल फोन पर मिली जानकारी के आधार पर मामला खत्म मान लेना जरूरी नहीं है। सबसे पहले यह समझें कि क्लेम किस कारण से रिजेक्ट किया गया है। बीमा कंपनी से उपलब्ध होने पर लिखित rejection communication या निर्णय का विवरण मांगें।
1. क्लेम रिजेक्शन का कारण पढ़ें
सबसे पहले यह देखें कि बीमा कंपनी ने किस पॉलिसी शर्त या तथ्य के आधार पर दावा अस्वीकार किया है। केवल “claim rejected” लिखा होना पर्याप्त जानकारी नहीं देता। यदि कारण स्पष्ट नहीं है, तो कंपनी से उसका विस्तृत स्पष्टीकरण मांगें।
2. पॉलिसी की संबंधित शर्त से तुलना करें
रिजेक्शन का कारण मिलने के बाद पॉलिसी दस्तावेज में उसी शर्त को देखें। कई बार पॉलिसी की किसी विशेष सीमा, exclusion या अन्य condition के कारण दावा प्रभावित होता है। इस तुलना से आपको पता चल सकता है कि विवाद वास्तव में किस बिंदु पर है।
3. जरूरी दस्तावेज या स्पष्टीकरण उपलब्ध हो तो जमा करें
यदि दावा किसी अधूरे दस्तावेज या अतिरिक्त जानकारी के कारण प्रभावित हुआ है और आपके पास वह जानकारी उपलब्ध है, तो बीमा कंपनी से पूछें कि उसे किस प्रक्रिया के तहत जमा किया जा सकता है। हर rejection को केवल अतिरिक्त documents जमा करके बदलना संभव नहीं होता, लेकिन जहां कमी दस्तावेजी हो, वहां स्पष्टीकरण उपयोगी हो सकता है।
4. बीमा कंपनी की शिकायत निवारण प्रक्रिया का उपयोग करें
यदि आपको लगता है कि क्लेम का निर्णय पॉलिसी की शर्तों या उपलब्ध तथ्यों के अनुरूप नहीं है, तो बीमा कंपनी की आंतरिक शिकायत निवारण व्यवस्था में शिकायत दर्ज की जा सकती है। शिकायत करते समय पॉलिसी नंबर, क्लेम नंबर, rejection reason और संबंधित दस्तावेज व्यवस्थित रूप से देना बेहतर रहता है।
5. जरूरत पड़ने पर आगे की शिकायत व्यवस्था अपनाएं
यदि बीमा कंपनी की शिकायत निवारण प्रक्रिया से समस्या का समाधान नहीं होता, तो लागू नियमों के अनुसार उपलब्ध बाहरी शिकायत निवारण मंचों का विकल्प देखा जा सकता है। आगे की प्रक्रिया बीमा के प्रकार, विवाद और उस समय लागू नियामकीय व्यवस्था पर निर्भर कर सकती है।
Insurance Claim का Status कैसे Check करें?
क्लेम दर्ज होने के बाद उसकी स्थिति जानना आसान हो जाता है यदि आपके पास क्लेम नंबर या रेफरेंस नंबर मौजूद हो। बीमा कंपनी के अनुसार क्लेम स्टेटस देखने का तरीका अलग हो सकता है। आम तौर पर ऑनलाइन पोर्टल, मोबाइल एप, ग्राहक सेवा या ईमेल जैसे माध्यम उपलब्ध हो सकते हैं।
Insurance Company की Website या App से
यदि बीमा कंपनी ऑनलाइन claim tracking की सुविधा देती है, तो पॉलिसी नंबर, क्लेम नंबर या लॉगिन से स्थिति देखी जा सकती है। वेबसाइट या एप में दिखाई देने वाला status यह बता सकता है कि क्लेम पंजीकृत है, दस्तावेजों की जांच में है, अतिरिक्त जानकारी मांगी गई है या settlement प्रक्रिया में है।
Customer Care से
ऑनलाइन स्थिति उपलब्ध न होने या समझ में न आने पर ग्राहक सेवा से संपर्क किया जा सकता है। बातचीत से पहले क्लेम नंबर, पॉलिसी नंबर और घटना की तारीख जैसी जानकारी पास रखें। इससे प्रतिनिधि को आपका मामला जल्दी खोजने में मदद मिल सकती है।
लिखित रूप में स्थिति पूछें
यदि क्लेम लंबे समय से लंबित है, तो केवल बार-बार फोन करने के बजाय ईमेल या उपलब्ध लिखित माध्यम से स्थिति पूछना उपयोगी हो सकता है। संदेश में क्लेम नंबर और पिछली बातचीत का संदर्भ देकर यह पूछा जा सकता है कि वर्तमान में कौन-सा चरण बाकी है और क्या आपकी ओर से कोई दस्तावेज या कार्रवाई लंबित है।
Insurance Company Claim न दे तो कहाँ शिकायत करें?
यदि क्लेम अस्वीकार हो गया है, भुगतान में समस्या है या दावा अनावश्यक रूप से लंबित दिखाई दे रहा है, तो शिकायत के लिए सामान्य रूप से पहला कदम उसी बीमा कंपनी की शिकायत निवारण व्यवस्था का उपयोग करना होता है। सीधे बाहरी मंच पर जाने के बजाय पहले insurer के पास शिकायत दर्ज करना कई मामलों में आवश्यक या व्यावहारिक चरण हो सकता है।
शिकायत करते समय केवल यह न लिखें कि “मेरा क्लेम नहीं दिया गया।” इसके बजाय पॉलिसी नंबर, क्लेम नंबर, घटना की तारीख, क्लेम की वर्तमान स्थिति, कंपनी से प्राप्त निर्णय और आपकी समस्या को स्पष्ट रूप से लिखें। संबंधित documents और communication की प्रतियां भी रखें।
यदि बीमा कंपनी की आंतरिक शिकायत प्रक्रिया के बाद भी समाधान नहीं मिलता, तो उस समय लागू नियमों के अनुसार उपलब्ध बाहरी शिकायत निवारण व्यवस्था का सहारा लिया जा सकता है। इसमें संबंधित नियामकीय या वैकल्पिक विवाद निवारण व्यवस्था शामिल हो सकती है।
यहां एक बात विशेष रूप से ध्यान देने योग्य है कि शिकायत करने का सही मंच हर मामले में एक जैसा नहीं होता। इसलिए शिकायत आगे बढ़ाने से पहले अपने बीमा प्रकार और लागू वर्तमान प्रक्रिया के अनुसार सही विकल्प की पुष्टि करना बेहतर है।
Insurance Claim करते समय किन गलतियों से बचें?
क्लेम की प्रक्रिया में छोटी-सी लापरवाही भी अनावश्यक देरी, अतिरिक्त दस्तावेजों की मांग या विवाद का कारण बन सकती है। इसका मतलब यह नहीं है कि हर गलती से क्लेम निश्चित रूप से रिजेक्ट हो जाएगा, लेकिन सही प्रक्रिया अपनाने से ऐसी परेशानियों की संभावना कम की जा सकती है।
क्लेम की सूचना देने में अनावश्यक देरी न करें
घटना होने के बाद बीमा कंपनी को समय पर सूचना देना सबसे पहली सावधानियों में से एक है। पॉलिसी में क्लेम इंटिमेशन से जुड़ी शर्त हो सकती है। इसलिए पहले सभी कागजात इकट्ठे होने का इंतजार करने के बजाय, जहां आवश्यक हो वहां घटना की जानकारी जल्दी दें और बाद में मांगे गए दस्तावेज पूरे करें।
क्लेम फॉर्म में अनुमान से जानकारी न भरें
क्लेम फॉर्म में घटना की तारीख, स्थान, नुकसान, खर्च या अन्य जानकारी मांगी जा सकती है। किसी जानकारी की पुष्टि न होने पर अनुमान लगाने से बचें। उपलब्ध रिकॉर्ड के आधार पर सही विवरण देना बेहतर है। यदि कोई जानकारी स्पष्ट नहीं है, तो बीमा कंपनी से पूछकर उसे भरें।
अधूरे दस्तावेज जमा न करें
कई बार क्लेम की प्रक्रिया इसलिए लंबी हो जाती है क्योंकि आवश्यक दस्तावेजों में से कुछ जमा नहीं किए गए होते। दस्तावेज भेजने से पहले बीमा कंपनी द्वारा दी गई सूची से मिलान कर लें। ऑनलाइन जमा करते समय यह भी जांचें कि फाइल सही तरीके से अपलोड हुई है और उसकी प्राप्ति या acknowledgement उपलब्ध है।
घटना के प्रमाण सुरक्षित रखें
घटना से संबंधित फोटो, वीडियो, बिल, मेडिकल रिकॉर्ड, पुलिस रिपोर्ट, मरम्मत का अनुमान या अन्य उपलब्ध प्रमाण संभालकर रखें। विशेष रूप से नुकसान से जुड़े मामलों में घटना के तुरंत बाद उपलब्ध प्रमाण बाद में स्थिति समझाने में मदद कर सकते हैं।
Survey या inspection से पहले बिना जानकारी के मरम्मत शुरू न करें
मोटर बीमा जैसे मामलों में नुकसान के निरीक्षण की जरूरत हो सकती है। इसलिए वाहन को ऐसी मरम्मत के लिए देने से पहले बीमा कंपनी की प्रक्रिया समझ लें। यदि कंपनी ने निरीक्षण या किसी विशेष अनुमति की आवश्यकता बताई है, तो उसके अनुसार आगे बढ़ें। आपात स्थिति में किए गए जरूरी कदमों की जानकारी भी insurer को दें।
फोन पर हुई बातचीत का रिकॉर्ड रखें
Customer care से बात करते समय क्लेम नंबर, बातचीत की तारीख और मिलने वाली जानकारी को नोट करना उपयोगी है। जहां संभव हो, महत्वपूर्ण निर्देश या दस्तावेजों की मांग लिखित माध्यम से प्राप्त करना बेहतर रहता है। इससे बाद में यह समझने में आसानी होती है कि किस चरण पर कौन-सी जानकारी दी या मांगी गई थी।
क्लेम राशि को बिना जांचे स्वीकार न करें
यदि क्लेम की स्वीकृत राशि आपकी अपेक्षा से कम है, तो settlement details देखें। किन मदों में कटौती हुई है और कौन-सा खर्च स्वीकार नहीं किया गया, यह समझने की कोशिश करें। जरूरत पड़ने पर बीमा कंपनी से कटौती का आधार पूछें।
गलत या बढ़ा-चढ़ाकर दावा न करें
नुकसान या खर्च को वास्तविक स्थिति से अधिक दिखाने की कोशिश न करें। क्लेम में दी गई जानकारी उपलब्ध दस्तावेजों और घटना के तथ्यों से मेल खानी चाहिए। गलत जानकारी देने से क्लेम की जांच जटिल हो सकती है और गंभीर मामलों में दावा प्रभावित हो सकता है।
Insurance Claim को आसान बनाने की Checklist
क्लेम के दौरान नीचे दी गई checklist को एक छोटे reference के रूप में इस्तेमाल किया जा सकता है। सभी बिंदु हर तरह के insurance claim पर लागू नहीं होंगे, इसलिए इन्हें अपनी पॉलिसी और घटना के अनुसार देखें।
- पॉलिसी की वैधता और संबंधित कवरेज जांचें।
- घटना के बाद जरूरत के अनुसार पुलिस या चिकित्सा सहायता लें।
- बीमा कंपनी को समय पर घटना की सूचना दें।
- क्लेम नंबर या reference number सुरक्षित रखें।
- क्लेम फॉर्म में सही और उपलब्ध जानकारी भरें।
- बीमा कंपनी द्वारा मांगे गए documents की सूची से मिलान करें।
- बिल, रसीद, मेडिकल रिकॉर्ड, फोटो और अन्य प्रमाण सुरक्षित रखें।
- जरूरत होने पर survey या inspection में सहयोग करें।
- अतिरिक्त documents या clarification की मांग का समय पर जवाब दें।
- क्लेम की स्थिति नियमित रूप से जांचें।
- स्वीकृत राशि और लागू deductions को समझें।
- क्लेम settlement और सभी महत्वपूर्ण communication का रिकॉर्ड रखें।
क्लेम करने से पहले Policy की कौन-सी बातें समझना जरूरी है?
क्लेम के समय पॉलिसी पढ़ना शुरू करने के बजाय पॉलिसी की कुछ बुनियादी शर्तों को पहले से समझ लेना बेहतर होता है। इससे घटना होने पर यह तय करना आसान होता है कि किस तरह का दावा किया जा सकता है और किन सीमाओं का सामना करना पड़ सकता है।
कवरेज और बहिष्करण
पॉलिसी का कवरेज बताता है कि किन परिस्थितियों में बीमा सुरक्षा उपलब्ध है, जबकि बहिष्करण यह स्पष्ट करते हैं कि किन स्थितियों या खर्चों पर भुगतान नहीं किया जा सकता। दोनों को साथ पढ़ना जरूरी है। केवल policy brochure में बताए गए benefits देखकर क्लेम की पात्रता तय नहीं करनी चाहिए।
Deductible और Co-payment
कुछ पॉलिसियों में दावा करते समय खर्च का एक हिस्सा पॉलिसीधारक को स्वयं वहन करना पड़ सकता है। इसे डिडक्टिबल या पॉलिसी की शर्तों के अनुसार अन्य कटौती के रूप में देखा जा सकता है। स्वास्थ्य बीमा में को-पेमेंट जैसी शर्त भी लागू हो सकती है। इन शर्तों के कारण कुल बिल और बीमा कंपनी द्वारा भुगतान की जाने वाली राशि अलग हो सकती है।
Waiting Period और अन्य सीमाएं
कुछ स्वास्थ्य बीमा कवरेज में प्रतीक्षा अवधि हो सकती है। इसी तरह अलग-अलग पॉलिसियों में उप-सीमा, कवरेज की अधिकतम राशि या विशेष conditions हो सकती हैं। इसलिए किसी खास खर्च को देखकर यह मानना उचित नहीं है कि वह पूरा खर्च बीमा कंपनी देगी। संबंधित पॉलिसी की सीमा और शर्त देखना जरूरी है।
Insurance Claim करने का आसान तरीका एक नजर में
अगर पूरी प्रक्रिया को बहुत सरल रूप में समझें, तो सामान्य इंश्योरेंस क्लेम का क्रम इस तरह याद रखा जा सकता है:
घटना हुई → सुरक्षा और जरूरी सहायता → बीमा कंपनी को सूचना → क्लेम नंबर → क्लेम फॉर्म → दस्तावेज → सर्वे/सत्यापन, जहां लागू हो → क्लेम आकलन → अतिरिक्त जानकारी, यदि मांगी जाए → मंजूरी या अस्वीकृति → सेटलमेंट
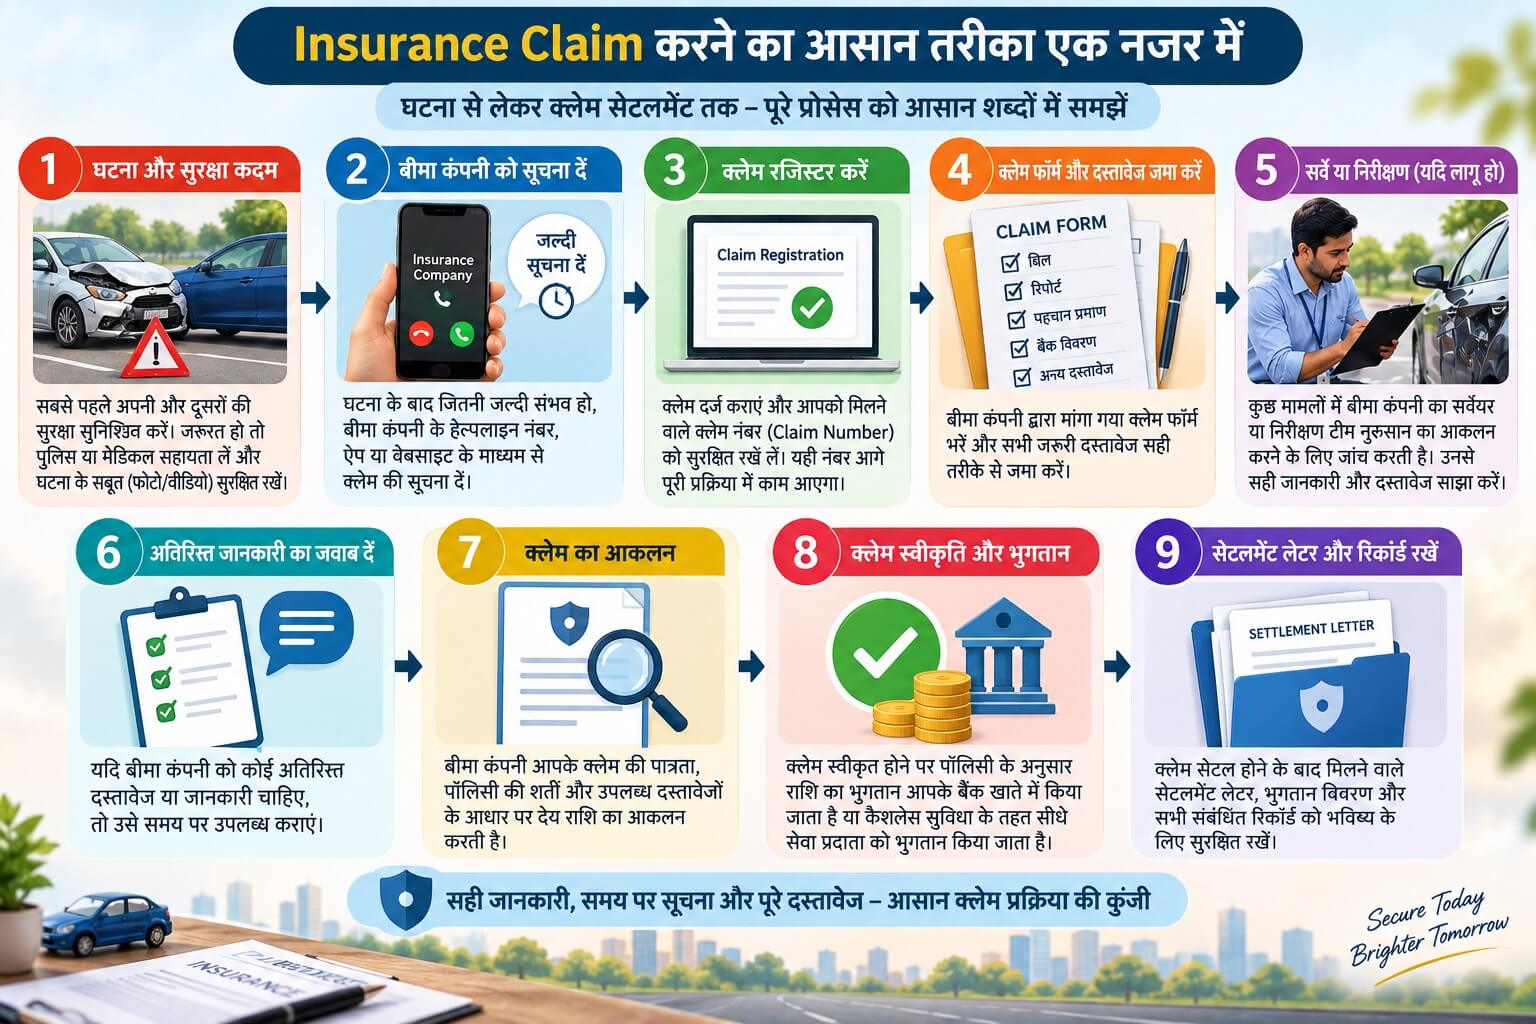
इस क्रम का हर चरण सभी बीमा पॉलिसियों में बिल्कुल एक जैसा नहीं होगा। उदाहरण के लिए, स्वास्थ्य बीमा में कैशलेस सुविधा की प्रक्रिया अलग हो सकती है, जबकि मोटर बीमा में वाहन का निरीक्षण महत्वपूर्ण हो सकता है। जीवन बीमा में नामांकित व्यक्ति और मृत्यु से संबंधित दस्तावेजों की भूमिका अधिक होती है। इसलिए ऊपर दिया गया क्रम एक सामान्य ढांचा है, किसी एक insurer की अनिवार्य प्रक्रिया नहीं।
क्लेम रिजेक्ट होने से कैसे बचें?
इंश्योरेंस क्लेम स्वीकार होगा या नहीं, यह मुख्य रूप से पॉलिसी की शर्तों और घटना की परिस्थितियों पर निर्भर करता है। फिर भी कुछ सावधानियां ऐसी हैं जो क्लेम प्रक्रिया को अनावश्यक रूप से जटिल होने से बचा सकती हैं। सबसे पहले यह समझना जरूरी है कि बीमा कंपनी को दी गई जानकारी पॉलिसी और उपलब्ध दस्तावेजों के अनुरूप होनी चाहिए।
घटना के बाद बीमा कंपनी को समय पर सूचना दें, क्लेम फॉर्म में सही जानकारी भरें और मांगे गए दस्तावेज पूरे रूप में जमा करें। यदि किसी दस्तावेज की कमी है, तो उसे छिपाने के बजाय कंपनी से पूछें कि उसके बदले कौन-सा प्रमाण स्वीकार किया जा सकता है।
जहां सर्वे या निरीक्षण की जरूरत हो, वहां बीमा कंपनी की प्रक्रिया समझे बिना नुकसान की स्थिति को बदलने से बचें। इसी तरह किसी खर्च को केवल इसलिए क्लेम में शामिल न करें क्योंकि वह घटना के बाद हुआ है। यह देखना जरूरी है कि वह खर्च पॉलिसी के तहत दावा योग्य है या नहीं।
क्लेम की राशि बढ़ाने के लिए गलत बिल, बढ़ा-चढ़ाकर नुकसान या गलत जानकारी देना गंभीर समस्या पैदा कर सकता है। क्लेम में वही जानकारी दें जिसे उपलब्ध रिकॉर्ड और दस्तावेजों से साबित किया जा सके।
क्लेम के दौरान कौन-से रिकॉर्ड संभालकर रखें?
क्लेम दर्ज होने के बाद दस्तावेजों को व्यवस्थित रखना उतना ही उपयोगी है जितना उन्हें समय पर जमा करना। एक अलग डिजिटल फोल्डर में पॉलिसी की कॉपी, क्लेम फॉर्म, क्लेम नंबर, जमा किए गए दस्तावेज, बीमा कंपनी के ईमेल, संदेश, सर्वे से संबंधित रिकॉर्ड और settlement communication रखा जा सकता है।
यदि किसी दस्तावेज को ऑनलाइन जमा किया गया है, तो submission की confirmation या acknowledgement सुरक्षित रखें। फोन पर हुई महत्वपूर्ण बातचीत के मामले में तारीख, संबंधित व्यक्ति या विभाग और मिली जानकारी का संक्षिप्त नोट बना लेना भी आगे काम आ सकता है।
यदि बीमा कंपनी ने कोई अतिरिक्त दस्तावेज मांगा है, तो यह भी दर्ज रखें कि वह दस्तावेज कब जमा किया गया था। इससे लंबित क्लेम की स्थिति समझने और जरूरत पड़ने पर शिकायत करते समय घटनाक्रम स्पष्ट करने में मदद मिल सकती है।
क्लेम की राशि कम मिले तो क्या करें?
कभी-कभी बीमा कंपनी द्वारा स्वीकृत राशि आपके द्वारा किए गए कुल खर्च या मांगी गई क्लेम राशि से कम हो सकती है। इसका मतलब अपने आप यह नहीं है कि बीमा कंपनी ने गलत भुगतान किया है। पॉलिसी में लागू deductible, co-payment, depreciation, sub-limit, non-payable expenses या अन्य शर्तों के कारण भुगतान कम हो सकता है।
ऐसी स्थिति में सबसे पहले settlement statement या उपलब्ध claim calculation को देखें। यह समझने की कोशिश करें कि किस मद में कितनी राशि स्वीकार की गई और कौन-सा खर्च क्यों घटाया गया। यदि कोई deduction समझ में नहीं आता, तो बीमा कंपनी से उसका आधार लिखित रूप में पूछना बेहतर है।
यदि आपको लगता है कि किसी खर्च को पॉलिसी के अनुसार स्वीकार किया जाना चाहिए था, तो संबंधित policy wording और supporting documents के साथ insurer से review या clarification की मांग की जा सकती है। आवश्यकता होने पर आगे grievance redressal प्रक्रिया अपनाई जा सकती है।
बीमा क्लेम में शिकायत करने का सही तरीका
किसी क्लेम को लेकर शिकायत करनी हो तो पहले समस्या को स्पष्ट रूप से लिखना जरूरी है। शिकायत में केवल असंतोष व्यक्त करने के बजाय तथ्य और दस्तावेज देना अधिक उपयोगी होता है।
- पॉलिसी नंबर लिखें।
- क्लेम नंबर या reference number दें।
- घटना की तारीख और संक्षिप्त विवरण लिखें।
- बीमा कंपनी ने क्या निर्णय दिया, यह बताएं।
- यदि कोई deduction या rejection reason है, तो उसका उल्लेख करें।
- आपकी आपत्ति किस बात पर है, इसे स्पष्ट करें।
- संबंधित documents और previous communication का reference दें।
- बीमा कंपनी से अपेक्षित समाधान स्पष्ट रूप से लिखें।
शिकायत जमा करने के बाद उसकी acknowledgement या reference number सुरक्षित रखें। इससे आगे की बातचीत में शिकायत की पहचान करना आसान रहेगा।
इंश्योरेंस क्लेम करने की पूरी प्रक्रिया एक नजर में
| चरण | क्या करना है |
|---|---|
| 1. घटना | सुरक्षा, चिकित्सा या पुलिस सहायता जैसी आवश्यक कार्रवाई करें। |
| 2. सूचना | बीमा कंपनी को घटना की जानकारी समय पर दें। |
| 3. क्लेम पंजीकरण | क्लेम दर्ज कराएं और claim/reference number सुरक्षित रखें। |
| 4. फॉर्म और दस्तावेज | क्लेम फॉर्म तथा मांगे गए supporting documents जमा करें। |
| 5. सर्वे या सत्यापन | जहां लागू हो, inspection, survey या verification पूरा कराएं। |
| 6. आकलन | बीमा कंपनी दावे की पात्रता और देय राशि का आकलन करती है। |
| 7. अतिरिक्त जानकारी | यदि कोई query या अतिरिक्त document मांगा जाए, तो उसका जवाब दें। |
| 8. निर्णय | क्लेम स्वीकृत, आंशिक रूप से स्वीकृत या अस्वीकार हो सकता है। |
| 9. भुगतान | स्वीकृत claim amount और deductions की जानकारी जांचें। |
| 10. रिकॉर्ड | Settlement और पूरे claim communication को सुरक्षित रखें। |
इंश्योरेंस क्लेम से जुड़े अक्सर पूछे जाने वाले सवाल
इंश्योरेंस क्लेम कितने दिन में मिलता है?
क्लेम मिलने का समय बीमा के प्रकार, क्लेम की प्रकृति, दस्तावेजों की पूर्णता और verification पर निर्भर करता है। स्वास्थ्य बीमा में कुछ प्रक्रियाओं के लिए अलग समय-सीमा लागू होती है। अन्य बीमा में अपनी पॉलिसी और लागू नियामकीय प्रावधान देखें। देरी होने पर insurer से claim status और pending requirement लिखित रूप में पूछना उपयोगी है।
क्या इंश्योरेंस क्लेम ऑनलाइन कर सकते हैं?
कई बीमा कंपनियां website, mobile app, email या अन्य digital माध्यमों से claim intimation और document submission की सुविधा देती हैं। हालांकि उपलब्ध सुविधा insurer और insurance product के अनुसार अलग हो सकती है। ऑनलाइन क्लेम करते समय acknowledgement, claim number और जमा किए गए documents का रिकॉर्ड जरूर रखें, ताकि बाद में status या correspondence के लिए प्रमाण उपलब्ध रहे।
क्या हर इंश्योरेंस क्लेम में FIR जरूरी होती है?
नहीं, हर क्लेम में FIR जरूरी नहीं होती। इसकी आवश्यकता घटना और पॉलिसी की शर्तों पर निर्भर करती है। सड़क दुर्घटना, चोरी या किसी अन्य ऐसी घटना में पुलिस रिपोर्ट या FIR की जरूरत हो सकती है, जबकि सामान्य परिस्थितियों के कुछ क्लेम में इसकी आवश्यकता नहीं होती। इसलिए संबंधित policy terms और insurer की claim requirements जांचें।
क्या Insurance Claim करने पर अगली premium बढ़ जाती है?
क्लेम करने के बाद अगली premium बढ़ेगी या नहीं, यह insurance product, pricing rules, claim history और लागू policy terms पर निर्भर करता है। सभी बीमा में claim करने पर premium अपने-आप बढ़ना जरूरी नहीं है। Renewal के समय insurer द्वारा दी गई premium calculation और policy benefits में हुए किसी बदलाव को ध्यान से देखना चाहिए।
अगर original documents नहीं हैं तो insurance claim कैसे करें?
Original document उपलब्ध न होने पर claim अपने-आप असंभव हो, यह जरूरी नहीं है। सबसे पहले insurer को स्थिति बताएं और पूछें कि duplicate, certified copy या digital record स्वीकार किया जा सकता है या नहीं। उपलब्ध supporting documents जमा करें और document उपलब्ध न होने का कारण स्पष्ट करें। बिना पूछे किसी document की गलत या बदली हुई प्रति जमा न करें।
क्लेम फॉर्म में गलती हो जाए तो क्या करें?
क्लेम फॉर्म जमा करने के बाद गलती का पता चले तो उसे छिपाने के बजाय तुरंत insurer या TPA को बताएं। यदि correction की अनुमति है तो सही जानकारी के साथ संशोधित फॉर्म या written clarification दें। खासकर घटना की तारीख, policy number, claim amount, medical details या bank information जैसी महत्वपूर्ण जानकारी में गलती हो तो उसका रिकॉर्ड जरूर रखें।
क्या policy lapse होने पर insurance claim मिल सकता है?
यह पॉलिसी के प्रकार, lapse की स्थिति, applicable grace period और घटना की तारीख पर निर्भर करता है। केवल यह मान लेना सही नहीं है कि lapse होते ही हर स्थिति में claim समाप्त हो जाता है या हर स्थिति में मिल जाएगा। अपनी policy status और संबंधित terms की जांच करें और insurer से लिखित clarification लें।
इंश्योरेंस कंपनी क्लेम सेटल न करे तो क्या करें?
सबसे पहले insurer के Grievance Redressal Officer के पास लिखित शिकायत करें और claim number, policy details तथा संबंधित documents दें। IRDAI के अनुसार grievance का resolution 15 दिनों के भीतर किया जाना चाहिए। समाधान न होने या असंतोषजनक समाधान मिलने पर Bima Bharosa के माध्यम से शिकायत आगे बढ़ाई जा सकती है। मामले की पात्रता होने पर Insurance Ombudsman का विकल्प भी देखा जा सकता है।
डिस्क्लेमर : इस लेख में दी गई जानकारी सामान्य जानकारी के उद्देश्य से है। इंश्योरेंस क्लेम की प्रक्रिया, दस्तावेज, समय-सीमा और भुगतान पॉलिसी के प्रकार, नियमों और बीमा कंपनी की शर्तों के अनुसार अलग-अलग हो सकते हैं। क्लेम करने से पहले अपनी पॉलिसी के नियम और संबंधित बीमा कंपनी की वर्तमान जानकारी जरूर जांचें।