प्रधानमंत्री फसल बीमा योजना (PMFBY) किसानों को प्राकृतिक जोखिमों के कारण होने वाले फसल नुकसान से वित्तीय सुरक्षा देने वाली केंद्र सरकार की प्रमुख फसल बीमा योजना है। यह योजना वर्ष 2016 से लागू है और इसके तहत किसान अपनी अधिसूचित फसल का बीमा कराकर निर्धारित जोखिमों से होने वाले नुकसान की स्थिति में बीमा दावा प्राप्त कर सकते हैं। योजना में किसान द्वारा दिया जाने वाला प्रीमियम सीमित रखा गया है, जबकि शेष प्रीमियम में केंद्र और राज्य सरकारें योगदान करती हैं।
प्रधानमंत्री फसल बीमा योजना एक दृष्टि में
प्रधानमंत्री फसल बीमा योजना क्या है?
प्रधानमंत्री फसल बीमा योजना ऐसी फसलों के लिए बीमा व्यवस्था उपलब्ध कराती है जिन्हें संबंधित क्षेत्र और मौसम के लिए योजना के तहत अधिसूचित किया गया हो। इसका उद्देश्य खेती के दौरान आने वाले ऐसे जोखिमों से होने वाली आर्थिक क्षति को कम करना है जिन्हें किसान अपने स्तर पर पूरी तरह नियंत्रित नहीं कर सकता। योजना के अंतर्गत सूखा, बाढ़, चक्रवात, ओलावृष्टि, कीट और फसल रोग जैसे निर्धारित जोखिमों से होने वाली क्षति को नियमों के अनुसार बीमा कवरेज मिल सकता है।
PMFBY में कवरेज केवल खेत में खड़ी फसल तक सीमित नहीं है। योजना के प्रावधानों के अनुसार फसल चक्र के अलग-अलग चरणों में होने वाले कुछ नुकसान, स्थानीय स्तर पर होने वाली निर्धारित आपदाएँ और कुछ परिस्थितियों में कटाई के बाद होने वाली क्षति भी शामिल हो सकती है। हालांकि, हर नुकसान अपने आप बीमा दावे के योग्य नहीं बन जाता। लागू राज्य अधिसूचना, बीमित फसल, क्षेत्र और नुकसान की प्रकृति के आधार पर पात्रता तय होती है।
PMFBY का उद्देश्य क्या है?
खेती में मौसम और प्राकृतिक परिस्थितियों का असर सीधे उत्पादन पर पड़ता है। ऐसी स्थिति में फसल का नुकसान होने पर किसान की लागत और अपेक्षित आमदनी दोनों प्रभावित हो सकती हैं। PMFBY का उद्देश्य ऐसे उत्पादन जोखिमों के विरुद्ध बीमा सुरक्षा उपलब्ध कराना और पात्र नुकसान की स्थिति में आर्थिक सहायता का रास्ता देना है।
योजना की एक खास बात यह है कि किसान से लिया जाने वाला प्रीमियम निर्धारित सीमा के भीतर रखा गया है। 2026 की सरकारी जानकारी के अनुसार खरीफ फसलों के लिए किसान का अधिकतम हिस्सा बीमित राशि का 2%, रबी फसलों के लिए 1.5% और वाणिज्यिक या बागवानी फसलों के लिए 5% है। शेष बीमांकिक प्रीमियम में केंद्र और राज्य सरकारें निर्धारित अनुपात में योगदान करती हैं।
PMFBY में किसान को क्या मिलता है?
इस योजना का लाभ केवल प्रीमियम कम होने तक सीमित नहीं है। पात्र किसान की अधिसूचित फसल को योजना के तहत निर्धारित जोखिमों से बीमा सुरक्षा मिल सकती है। नुकसान होने पर दावा किस प्रकार और कितनी राशि में स्वीकार किया जाएगा, यह संबंधित फसल, क्षेत्र, नुकसान के प्रकार तथा योजना के नियमों के आधार पर निर्धारित होता है।
व्यापक क्षेत्र में हुई क्षति के लिए उपज आकलन और क्षेत्र-आधारित व्यवस्था की भूमिका रहती है, जबकि कुछ स्थानीयकृत जोखिमों के मामले में प्रभावित खेत के स्तर पर नुकसान का आकलन किया जाता है। इसीलिए केवल यह जानना पर्याप्त नहीं है कि फसल खराब हुई है; किसान को यह भी देखना होता है कि वह नुकसान योजना के अंतर्गत अधिसूचित जोखिम और लागू प्रावधानों में आता है या नहीं।
योजना को समझने के लिए तीन बातें पहले जान लें
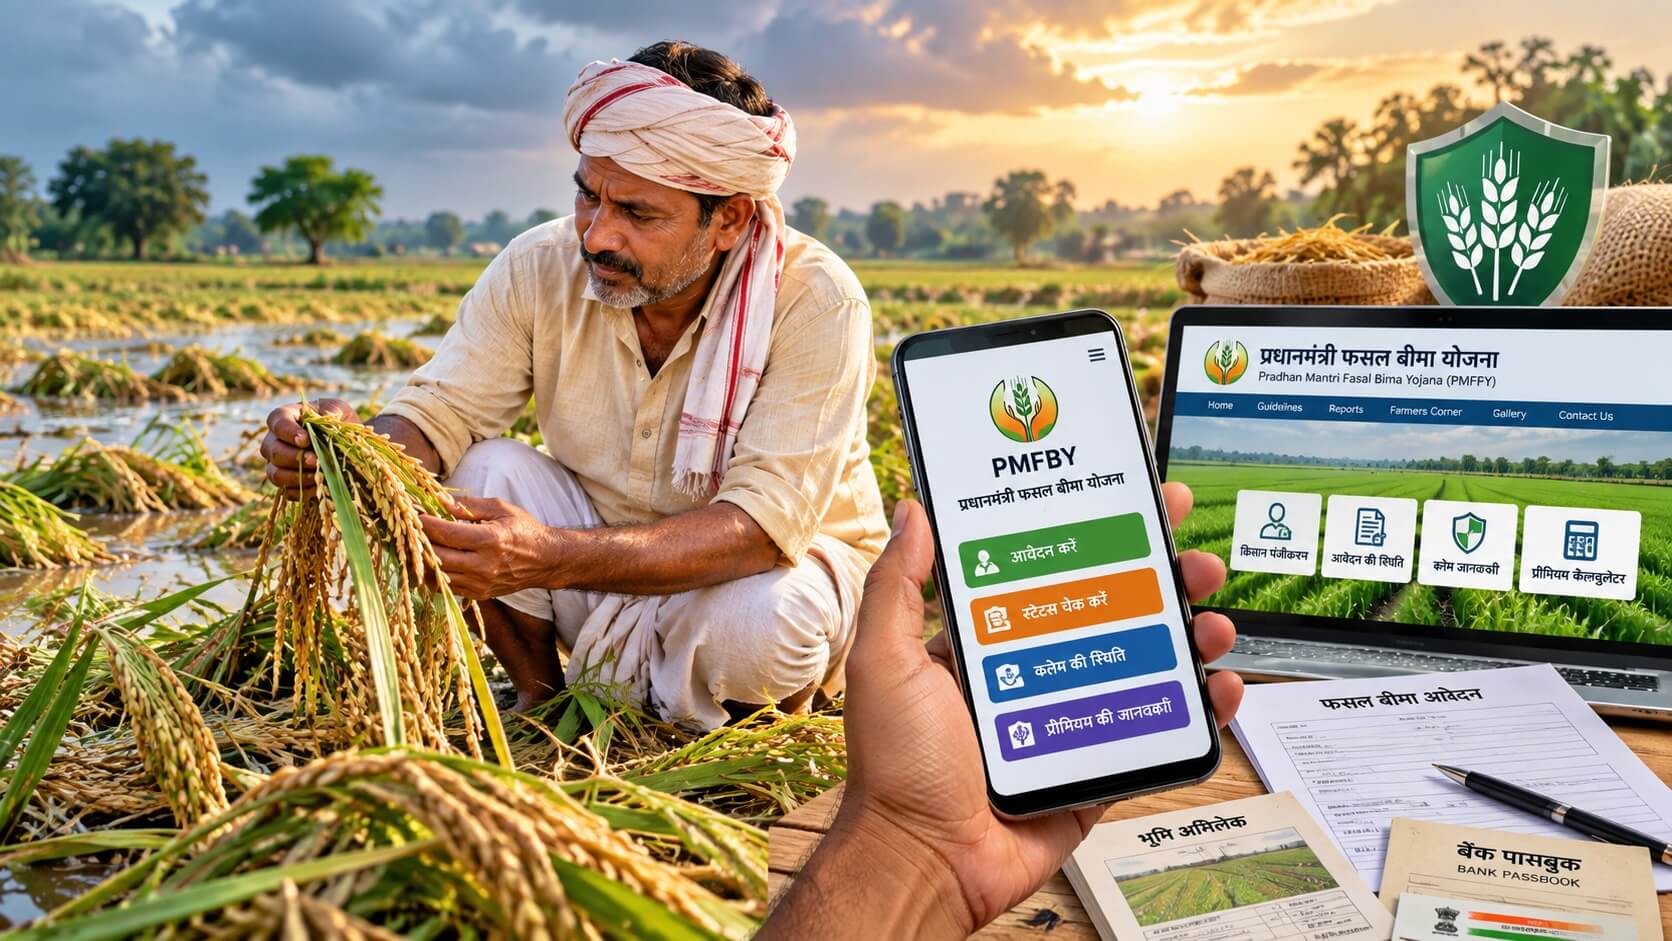
PMFBY का आधिकारिक पोर्टल किसानों के लिए आवेदन, प्रीमियम की जानकारी और अन्य डिजिटल सुविधाएँ उपलब्ध कराता है। पोर्टल पर Farmer Corner के माध्यम से फसल बीमा के लिए आवेदन और Premium Calculator के जरिए प्रीमियम संबंधी जानकारी देखने की सुविधा भी दी गई है।
प्रधानमंत्री फसल बीमा योजना के लिए कौन किसान पात्र है?
प्रधानमंत्री फसल बीमा योजना में पात्रता केवल किसान होने पर तय नहीं होती। जिस मौसम में बीमा लिया जा रहा है, उस समय संबंधित राज्य में कौन-सी फसल और कौन-सा क्षेत्र योजना के लिए अधिसूचित है, यह भी देखना होता है। योजना के आधिकारिक दिशानिर्देशों के अनुसार अधिसूचित क्षेत्र में अधिसूचित फसल उगाने वाले किसान, जिनका उस फसल और भूमि में बीमायोग्य हित है, कवरेज के लिए पात्र हो सकते हैं।
इसमें भूमिधारक किसानों के साथ कुछ परिस्थितियों में बटाईदार और पट्टेदार किसान भी शामिल हो सकते हैं। ऐसे किसानों को संबंधित राज्य सरकार द्वारा स्वीकार किए गए भूमि या खेती के अधिकार से जुड़े दस्तावेज देने पड़ सकते हैं। इसलिए केवल जमीन पर खेती करना पर्याप्त मान लेना सही नहीं होगा; पात्रता और दस्तावेजों की शर्तें राज्य की अधिसूचना के अनुसार देखनी चाहिए। PMFBY के परिचालन दिशानिर्देश में sharecroppers और tenant farmers को भी पात्र श्रेणी में रखा गया है, बशर्ते वे संबंधित शर्तें पूरी करते हों।
भूमिधारक किसान
जिस किसान के पास खेती की जमीन का वैध रिकॉर्ड है और वह उस भूमि पर योजना के तहत अधिसूचित फसल उगा रहा है, वह संबंधित मौसम में बीमा कवरेज के लिए आवेदन कर सकता है। भूमि का रिकॉर्ड और बोई गई फसल से जुड़ी जानकारी आवेदन प्रक्रिया में मांगी जा सकती है।
पट्टेदार और बटाईदार किसान
PMFBY में पट्टे पर खेती करने वाले तथा बटाईदार किसानों के लिए भी प्रावधान है। हालांकि ऐसे आवेदक को यह साबित करना पड़ सकता है कि उसे संबंधित भूमि पर खेती करने का वैध अधिकार प्राप्त है। इसके लिए राज्य द्वारा मान्य पट्टा, समझौता, भूमि संबंधी प्रमाण या अन्य स्वीकृत दस्तावेजों की जरूरत हो सकती है। कौन-सा प्रमाण स्वीकार होगा, यह राज्य की अधिसूचना में स्पष्ट किया जाता है।
ऋणी किसान और गैर-ऋणी किसान
PMFBY में किसानों को broadly दो श्रेणियों में देखा जाता है—ऋणी किसान और गैर-ऋणी किसान। ऋणी किसान वह है जिसने अधिसूचित फसल के लिए संबंधित वित्तीय संस्था से फसल ऋण या KCC के माध्यम से कृषि ऋण लिया है। गैर-ऋणी किसान वह है जो ऐसे फसल ऋण के बिना स्वयं योजना में शामिल होता है।
वर्तमान परिचालन व्यवस्था में PMFBY ऋणी और गैर-ऋणी दोनों किसानों के लिए वैकल्पिक योजना के रूप में लागू है। इसलिए केवल फसल ऋण लेना अपने आप में बीमा लेने की इच्छा का अंतिम निर्धारण नहीं करता; योजना से बाहर रहने के लिए लागू प्रक्रिया और समयसीमा का पालन करना पड़ता है।
पात्रता समझने के लिए किन चार बातों की जांच करें?
PMFBY में अधिसूचित फसल और क्षेत्र का क्या मतलब है?
प्रधानमंत्री फसल बीमा योजना में किसी जिले या पूरे देश की सभी फसलों को स्वतः बीमा कवरेज नहीं मिलता। प्रत्येक मौसम के लिए राज्य सरकार संबंधित क्षेत्रों और फसलों को अधिसूचित करती है। इसलिए किसी किसान के पास जमीन और खेती से जुड़े सभी दस्तावेज होने के बावजूद, यदि उसकी फसल या क्षेत्र उस मौसम की अधिसूचना में शामिल नहीं है, तो केवल जमीन के आधार पर PMFBY कवरेज नहीं माना जा सकता।
इसी कारण आवेदन करने से पहले राज्य, जिला, मौसम और फसल के अनुसार लागू अधिसूचना देखना उपयोगी है। PMFBY के आधिकारिक पोर्टल पर राज्य, जिले, बीमा इकाइयों और कृषि तथा बागवानी फसलों से संबंधित जानकारी उपलब्ध कराई जाती है।
क्या हर किसान को PMFBY में बीमा मिल जाता है?
नहीं। योजना में पात्रता होने के साथ-साथ संबंधित मौसम में लागू अधिसूचना की शर्तें पूरी करना जरूरी है। फसल का अधिसूचित होना, क्षेत्र का शामिल होना, खेती में बीमायोग्य हित और निर्धारित नामांकन प्रक्रिया जैसे पहलू देखे जाते हैं। पट्टेदार या बटाईदार किसान के मामले में राज्य द्वारा मान्य दस्तावेज भी महत्वपूर्ण हो सकते हैं।
इसलिए आवेदन से पहले केवल “मैं किसान हूँ, इसलिए बीमा हो जाएगा” मानने के बजाय अपनी फसल, क्षेत्र और दस्तावेजों की स्थिति की जांच करना बेहतर है। इससे बाद में नामांकन या दावे के समय होने वाली कई व्यावहारिक समस्याओं से बचा जा सकता है।
प्रधानमंत्री फसल बीमा योजना में कौन-कौन सी फसलें शामिल हैं?
PMFBY में सभी फसलों को पूरे देश में एक जैसी सूची के आधार पर बीमा कवरेज नहीं मिलता। संबंधित राज्य सरकार प्रत्येक मौसम के लिए अपने क्षेत्र में बीमा के लिए योग्य फसलों और क्षेत्रों को अधिसूचित करती है। इसलिए किसी फसल का नाम योजना के सामान्य दायरे में होने के बावजूद, किसान को अपने राज्य, जिले और संबंधित मौसम की अधिसूचना में उसकी स्थिति देखनी चाहिए।
योजना के तहत मुख्य रूप से खाद्यान्न फसलें, तिलहन तथा वार्षिक वाणिज्यिक और बागवानी फसलों को शामिल किया जा सकता है। वास्तविक सूची राज्य और मौसम के अनुसार अलग हो सकती है। यही वजह है कि बीमा कराने से पहले केवल फसल का नाम देखना पर्याप्त नहीं है; संबंधित क्षेत्र के लिए जारी अधिसूचना भी जांचनी चाहिए।
खरीफ की फसलें
खरीफ मौसम में उगाई जाने वाली अधिसूचित फसलों में धान, मक्का, बाजरा, ज्वार, दालें और विभिन्न तिलहन जैसी फसलें शामिल हो सकती हैं। हालांकि इनमें से कौन-सी फसल किसी विशेष जिले में PMFBY के तहत बीमित होगी, इसका निर्णय संबंधित राज्य की मौसमवार अधिसूचना से होता है।
इसलिए किसी एक राज्य में बीमित फसल का विकल्प दूसरे राज्य या जिले में भी उपलब्ध होगा, यह जरूरी नहीं है। किसान को अपने क्षेत्र के लिए जारी सूची के आधार पर निर्णय लेना चाहिए।
रबी की फसलें
रबी मौसम में गेहूं, जौ, चना, मसूर, सरसों और अन्य फसलों को संबंधित राज्य द्वारा अधिसूचित किए जाने पर योजना में शामिल किया जा सकता है। यहां भी अंतिम सूची राज्य, जिला और उस मौसम की अधिसूचना पर निर्भर करती है।
रबी फसल का बीमा कराने से पहले किसान को यह देखना चाहिए कि उसकी फसल उसके क्षेत्र की अधिसूचित सूची में मौजूद है और नामांकन की अवधि अभी खुली है।
वार्षिक वाणिज्यिक और बागवानी फसलें
PMFBY के दायरे में वार्षिक वाणिज्यिक तथा बागवानी फसलों को भी शामिल किया जा सकता है। इनमें ऐसी फसलें आती हैं जिनका उत्पादन खाद्यान्न या सामान्य तिलहन फसलों से अलग व्यावसायिक अथवा बागवानी श्रेणी में किया जाता है। कौन-सी फसल बीमित होगी, यह संबंधित राज्य की अधिसूचना में निर्धारित किया जाता है।
इन फसलों के मामले में किसान को विशेष रूप से बीमा इकाई, अधिसूचित क्षेत्र, फसल की अवधि और लागू जोखिमों की जानकारी देखनी चाहिए, क्योंकि कवरेज की शर्तें फसल और क्षेत्र के अनुसार अलग हो सकती हैं।
फसल की सूची कैसे जांचें?
अपनी फसल PMFBY में शामिल है या नहीं, यह जानने के लिए किसान को संबंधित मौसम और क्षेत्र की अधिसूचना देखनी चाहिए। PMFBY के आधिकारिक पोर्टल पर राज्य और जिले से संबंधित जानकारी उपलब्ध होती है। इसके अलावा राज्य कृषि विभाग, संबंधित बैंक या अधिकृत बीमा माध्यम से भी स्थानीय अधिसूचना की जानकारी ली जा सकती है।
क्या एक ही फसल हर राज्य में PMFBY के तहत बीमित होती है?
जरूरी नहीं। PMFBY का संचालन राज्यवार और मौसमवार अधिसूचनाओं के आधार पर होता है। किसी राज्य में किसी फसल को बीमा के लिए चुना गया हो तो इसका अर्थ यह नहीं है कि वही फसल देश के हर राज्य या जिले में उसी अवधि के लिए अधिसूचित होगी।
यही कारण है कि इंटरनेट पर मिली सामान्य फसल सूची को अंतिम प्रमाण मानने के बजाय किसान को अपने क्षेत्र की ताजा सरकारी अधिसूचना देखनी चाहिए। इससे आवेदन के समय गलत फसल चुनने या ऐसी फसल का बीमा कराने की कोशिश से बचा जा सकता है जो उस क्षेत्र में अधिसूचित नहीं है।
क्या एक ही खेत की सभी फसलों का PMFBY में बीमा हो जाता है?
नहीं, केवल खेत में फसल बोए जाने से उसकी बीमा पात्रता स्वतः तय नहीं होती। जिस फसल को संबंधित क्षेत्र और मौसम के लिए अधिसूचित किया गया है, उसी के आधार पर कवरेज लिया जा सकता है। यदि किसान ने एक से अधिक फसलें बोई हैं, तो प्रत्येक फसल की अधिसूचित स्थिति अलग से देखना जरूरी है।
PMFBY में किसान को कितना प्रीमियम देना होता है?
प्रधानमंत्री फसल बीमा योजना में किसान द्वारा दिया जाने वाला प्रीमियम फसल की श्रेणी के अनुसार तय होता है। योजना के तहत किसान का हिस्सा एक निर्धारित अधिकतम सीमा तक रखा गया है, जबकि निर्धारित सीमा से ऊपर का प्रीमियम केंद्र और राज्य सरकारों द्वारा नियमों के अनुसार वहन किया जाता है।
किसान के लिए लागू राशि केवल फसल के नाम से तय नहीं होती। बीमित राशि, क्षेत्रफल, मौसम, राज्य की अधिसूचना और संबंधित फसल के लिए निर्धारित प्रीमियम दर को ध्यान में रखकर वास्तविक रकम निकलती है। इसलिए केवल 2%, 1.5% या 5% देखकर भुगतान की अंतिम राशि मान लेना सही नहीं होगा।
खरीफ फसलों के लिए प्रीमियम
अधिसूचित खरीफ फसलों के लिए किसान का अधिकतम प्रीमियम बीमित राशि का 2% है। इसमें धान, मक्का, बाजरा या अन्य फसल तभी आएगी जब वह संबंधित राज्य और क्षेत्र के लिए उस मौसम में अधिसूचित हो।
रबी फसलों के लिए प्रीमियम
रबी फसलों के मामले में किसान का अधिकतम हिस्सा बीमित राशि का 1.5% निर्धारित है। गेहूं, चना, सरसों या किसी दूसरी रबी फसल के लिए वास्तविक देय रकम संबंधित अधिसूचना और बीमा विवरण के अनुसार निर्धारित होगी।
वार्षिक वाणिज्यिक और बागवानी फसलों के लिए प्रीमियम
वार्षिक वाणिज्यिक और बागवानी फसलों के लिए किसान का अधिकतम योगदान बीमित राशि का 5% है। इस श्रेणी में भी अंतिम रकम जानने के लिए संबंधित फसल, क्षेत्र और लागू मौसम की जानकारी देखना जरूरी है।
फसल बीमा का प्रीमियम कैसे तय होता है?
किसान के हिस्से की अधिकतम दर तय होने के बाद वास्तविक प्रीमियम निकालने के लिए बीमित राशि को आधार बनाया जाता है। यह रकम संबंधित फसल की बीमा इकाई, क्षेत्र और राज्य की अधिसूचना में उपलब्ध विवरण के अनुसार बदल सकती है।
इसलिए किसी किसान का प्रीमियम दूसरे किसान के समान होना जरूरी नहीं है, भले ही दोनों एक ही फसल उगा रहे हों। यदि दोनों अलग-अलग क्षेत्रों में खेती करते हैं या उनके लिए अधिसूचित बीमित राशि अलग है, तो देय प्रीमियम भी अलग हो सकता है।
एक सरल गणना को समझें
मान लें किसी अधिसूचित खरीफ फसल के लिए किसान की बीमित राशि ₹1,00,000 निर्धारित है। 2% की अधिकतम किसान प्रीमियम दर के आधार पर उसका हिस्सा ₹2,000 होगा। इसी तरह ₹1,00,000 की बीमित राशि वाली रबी फसल पर 1.5% की दर से ₹1,500 और 5% की श्रेणी वाली फसल पर ₹5,000 बनेंगे। यह केवल दर समझाने के लिए गणना है; वास्तविक आवेदन में लागू बीमित राशि और अधिसूचना को आधार माना जाएगा।
PMFBY का प्रीमियम ऑनलाइन कैसे पता करें?
किसान अनुमान लगाने के बजाय PMFBY के आधिकारिक Premium Calculator का इस्तेमाल कर सकता है। इसमें संबंधित वर्ष, मौसम, योजना, राज्य, जिला, फसल और क्षेत्र जैसी जानकारी के आधार पर प्रीमियम से जुड़ी गणना की जा सकती है।
किसान को यह भी ध्यान रखना चाहिए कि Premium Calculator में दिखाई देने वाली गणना और वास्तविक नामांकन में लागू राज्य अधिसूचना तथा बीमा विवरण को प्राथमिकता दी जाती है। इसलिए आवेदन पूरा करते समय प्राप्त रसीद या नामांकन विवरण को सुरक्षित रखना उपयोगी है।
क्या किसान को पूरा बीमा प्रीमियम देना पड़ता है?
नहीं। PMFBY में किसान का योगदान निर्धारित अधिकतम दर तक सीमित है। शेष प्रीमियम में केंद्र और राज्य सरकारें योजना के नियमों के अनुसार योगदान करती हैं। इसी व्यवस्था के कारण किसान को फसल के पूरे बीमांकिक प्रीमियम का भुगतान स्वयं नहीं करना पड़ता।
हालांकि, यह समझना जरूरी है कि कम किसान प्रीमियम का अर्थ यह नहीं है कि हर प्रकार के फसल नुकसान पर निश्चित रकम मिलेगी। दावा तभी बनता है जब नुकसान योजना में शामिल जोखिम, अधिसूचित फसल और लागू आकलन प्रक्रिया की शर्तों के अनुरूप हो।
PMFBY में किन जोखिमों से फसल का बीमा होता है?
फसल बीमा का उद्देश्य उन निर्धारित प्राकृतिक जोखिमों से होने वाली क्षति के आर्थिक प्रभाव को कम करना है जिन्हें योजना के अंतर्गत शामिल किया गया है। इनमें व्यापक प्राकृतिक आपदाओं के साथ कुछ स्थानीयकृत जोखिम और विशेष परिस्थितियों में कटाई के बाद होने वाली क्षति भी शामिल हो सकती है।
व्यापक प्राकृतिक आपदाएँ
सूखा, बाढ़, जलभराव, चक्रवात, तूफान, ओलावृष्टि और अन्य अधिसूचित प्राकृतिक जोखिमों से होने वाली व्यापक क्षति योजना के कवरेज में आ सकती है। लागू जोखिमों की पूरी जानकारी संबंधित राज्य की मौसमवार अधिसूचना में देखनी चाहिए।
स्थानीयकृत नुकसान
कुछ ऐसी घटनाएँ भी होती हैं जिनका प्रभाव बड़े क्षेत्र के बजाय किसी विशेष खेत या सीमित क्षेत्र तक रहता है। स्थानीयकृत जोखिमों के लिए योजना में अलग आकलन व्यवस्था है। उदाहरण के तौर पर ओलावृष्टि या कुछ अन्य अधिसूचित घटनाओं से किसी बीमित खेत को हुई क्षति का मूल्यांकन निर्धारित प्रक्रिया के अनुसार किया जा सकता है।
कटाई के बाद होने वाला नुकसान
कुछ परिस्थितियों में कटाई के बाद खेत से बाहर निर्धारित स्थान पर रखी फसल को होने वाला नुकसान भी योजना के अंतर्गत आ सकता है। यह सुविधा हर प्रकार के नुकसान पर स्वतः लागू नहीं होती। घटना, फसल, समयावधि और राज्य की अधिसूचना में दिए गए प्रावधानों के अनुसार दावा देखा जाता है।
असफल या रोकी गई बुवाई
कुछ अधिसूचित परिस्थितियों में प्रतिकूल मौसम के कारण बुवाई या अंकुरण प्रभावित होने पर योजना के अंतर्गत प्रावधान लागू हो सकते हैं। इसे सामान्य फसल नुकसान के बराबर नहीं माना जाता; इसके लिए अलग शर्तें और आकलन व्यवस्था होती है।
PMFBY में किन जोखिमों का कवरेज अलग तरीके से देखा जाता है?
हर नुकसान का आकलन एक ही तरीके से नहीं होता। बड़े क्षेत्र में उपज प्रभावित होने पर क्षेत्र-आधारित आकलन की भूमिका रहती है, जबकि स्थानीयकृत आपदा और कुछ पोस्ट-हार्वेस्ट नुकसान के लिए व्यक्तिगत खेत के स्तर पर नुकसान का निर्धारण किया जा सकता है। इसी अंतर के कारण नुकसान की सूचना देने की प्रक्रिया और दावा मूल्यांकन दोनों को समझना किसान के लिए उपयोगी है।
अगले भाग में इसी प्रक्रिया को विस्तार से समझाया जाएगा—फसल खराब होने के बाद किसान को क्या करना चाहिए, नुकसान की सूचना किसे देनी होती है और 72 घंटे की समयसीमा किन परिस्थितियों में लागू होती है।
फसल खराब होने पर PMFBY में क्लेम कैसे करें?
फसल को नुकसान होने के बाद केवल बीमा कराया होना पर्याप्त नहीं है। किसान को नुकसान की जानकारी निर्धारित प्रक्रिया के अनुसार देनी होती है, ताकि संबंधित नुकसान का आकलन किया जा सके। खासकर स्थानीयकृत आपदा और कटाई के बाद होने वाली कुछ क्षतियों में समय पर सूचना देना बहुत जरूरी होता है।
सबसे पहले नुकसान की स्थिति समझें
नुकसान होने पर पहले यह देखें कि घटना किस प्रकार की है और आपकी फसल PMFBY के तहत अधिसूचित है या नहीं। सूखा, बाढ़, ओलावृष्टि, चक्रवात, जलभराव, कीट या रोग जैसी परिस्थितियों का कवरेज संबंधित राज्य की अधिसूचना और योजना के प्रावधानों पर निर्भर करता है।
नुकसान की सूचना समय पर दें
स्थानीयकृत आपदा और कुछ पोस्ट-हार्वेस्ट नुकसान के मामलों में किसान को घटना की जानकारी 72 घंटे के भीतर देने का प्रावधान है। सूचना देर से देने पर नुकसान के आकलन में समस्या आ सकती है, इसलिए घटना होते ही सूचना देना अधिक सुरक्षित रहता है।
नुकसान की सूचना किसे दें?
नुकसान की सूचना देने का तरीका राज्य और लागू व्यवस्था के अनुसार अलग हो सकता है। किसान बीमा कंपनी के अधिकृत माध्यम, संबंधित कृषि विभाग, बैंक या योजना के लिए उपलब्ध निर्धारित चैनल का उपयोग कर सकता है। PMFBY में सूचना दर्ज कराने के लिए उपलब्ध व्यवस्था की जानकारी संबंधित राज्य या बीमा कंपनी से जांचना बेहतर है।
यदि किसान ने बीमा बैंक के माध्यम से कराया है, तो बैंक से भी संपर्क किया जा सकता है। वहीं गैर-ऋणी किसान के मामले में नामांकन के समय उपलब्ध कराई गई बीमा कंपनी और स्थानीय संपर्क विवरण उपयोगी रहते हैं।
नुकसान की सूचना देते समय कौन-कौन सी जानकारी रखें?
सूचना दर्ज कराते समय किसान के पास बीमा से जुड़ी जानकारी होने पर प्रक्रिया आसान हो सकती है। इसमें किसान का नाम, मोबाइल नंबर, बीमा आवेदन या पॉलिसी से जुड़ा विवरण, फसल का नाम, खेत का विवरण और नुकसान की घटना की जानकारी शामिल हो सकती है।
PMFBY में फसल नुकसान का आकलन कैसे होता है?
क्लेम की राशि केवल किसान द्वारा बताए गए नुकसान के प्रतिशत के आधार पर तय नहीं होती। योजना में नुकसान के प्रकार के अनुसार निर्धारित आकलन प्रक्रिया अपनाई जाती है। व्यापक क्षेत्र में उपज के नुकसान का मूल्यांकन एक अलग तरीके से किया जाता है, जबकि स्थानीयकृत आपदा के लिए प्रभावित खेत का निरीक्षण और निर्धारित प्रक्रिया के अनुसार आकलन किया जा सकता है।
व्यापक क्षेत्र में फसल नुकसान
जब किसी अधिसूचित क्षेत्र में फसल की उपज प्रभावित होती है, तो फसल कटाई प्रयोग और उपलब्ध उपज आंकड़ों जैसी निर्धारित व्यवस्था के आधार पर नुकसान का आकलन किया जा सकता है। इसमें वास्तविक उपज की तुलना संबंधित थ्रेशोल्ड उपज से की जाती है।
स्थानीयकृत आपदा में नुकसान
यदि नुकसान किसी विशेष खेत या सीमित क्षेत्र तक रहता है, तो स्थानीयकृत आपदा के प्रावधान लागू हो सकते हैं। ऐसे मामलों में प्रभावित खेत का नुकसान निर्धारित प्रक्रिया के अनुसार देखा जाता है। किसान द्वारा समय पर दी गई सूचना इस प्रक्रिया का महत्वपूर्ण हिस्सा बनती है।
कटाई के बाद नुकसान
कटाई के बाद होने वाले नुकसान के लिए भी अलग प्रावधान हैं। यह सुविधा निर्धारित फसलों और परिस्थितियों में लागू होती है। इसलिए केवल यह कहना पर्याप्त नहीं है कि फसल कटने के बाद खराब हुई है; घटना योजना की शर्तों के अंतर्गत आनी चाहिए।
क्या नुकसान की फोटो रखना जरूरी है?
हर स्थिति में केवल फोटो के आधार पर क्लेम तय नहीं होता, लेकिन नुकसान की तस्वीरें या वीडियो उपलब्ध होने पर घटना का रिकॉर्ड रखने में मदद मिल सकती है। किसान को घटना के समय उपलब्ध प्रमाण सुरक्षित रखना चाहिए और यदि संबंधित अधिकारी या बीमा कंपनी किसी विशेष दस्तावेज या प्रमाण की मांग करे, तो उसे निर्धारित तरीके से उपलब्ध कराना चाहिए।
फसल नुकसान की सूचना देने के बाद क्या होता है?
सूचना दर्ज होने के बाद संबंधित व्यवस्था के अनुसार नुकसान का सत्यापन और आकलन किया जाता है। इसके बाद उपलब्ध रिकॉर्ड, बीमा विवरण और लागू नियमों के आधार पर दावा प्रक्रिया आगे बढ़ती है। इसलिए सूचना देने के बाद किसान को अपनी शिकायत या सूचना संख्या संभालकर रखनी चाहिए और जरूरत पड़ने पर उसी के आधार पर स्थिति पूछनी चाहिए।
क्लेम की अंतिम राशि और भुगतान का समय नुकसान के प्रकार, आकलन, उपलब्ध उपज आंकड़ों, बीमा विवरण और लागू प्रक्रिया पर निर्भर कर सकता है। हर नुकसान के लिए एक जैसी निश्चित रकम पहले से बताना सही नहीं होगा।
फसल खराब होने के बाद किसान को कौन-सी गलती नहीं करनी चाहिए?
इस तरह PMFBY में फसल नुकसान के बाद सबसे जरूरी बात है कि किसान घटना की प्रकृति समझे, लागू समयसीमा के भीतर सूचना दे और अपने बीमा तथा शिकायत से जुड़े रिकॉर्ड सुरक्षित रखे। इसके बाद दावा किस आधार पर तय होता है, यह नुकसान के प्रकार और योजना में लागू आकलन व्यवस्था पर निर्भर करता है।
PMFBY में फसल बीमा का क्लेम कैसे तय होता है?
प्रधानमंत्री फसल बीमा योजना में मिलने वाली दावा राशि नुकसान के प्रकार और लागू आकलन पद्धति के आधार पर तय होती है। केवल इतना बताना कि फसल का इतना प्रतिशत हिस्सा खराब हुआ है, अपने आप में क्लेम की अंतिम राशि तय नहीं करता। अधिसूचित फसल, बीमा इकाई, बीमित राशि, वास्तविक उपज और नुकसान की प्रकृति जैसे विवरण भी देखे जाते हैं।
व्यापक फसल नुकसान में क्लेम का आधार
व्यापक क्षेत्र में फसल की उपज प्रभावित होने पर निर्धारित क्षेत्र की वास्तविक उपज को थ्रेशोल्ड उपज से मिलाकर नुकसान का आकलन किया जाता है। इसके आधार पर योजना में निर्धारित गणना पद्धति से दावा राशि निकाली जाती है।
इसका मतलब यह है कि किसी गांव या बीमा इकाई में फसल की उपज सामान्य निर्धारित स्तर से कम रहने पर उस क्षेत्र के पात्र बीमित किसानों के दावों पर योजना के नियमों के अनुसार कार्रवाई हो सकती है।
स्थानीयकृत नुकसान में क्लेम
ओलावृष्टि या अन्य अधिसूचित स्थानीयकृत आपदा से किसी बीमित खेत को नुकसान होने पर व्यक्तिगत खेत के स्तर पर नुकसान का आकलन किया जा सकता है। इसके लिए घटना की सूचना, खेत का विवरण और निर्धारित सर्वे या सत्यापन प्रक्रिया महत्वपूर्ण होती है।
कटाई के बाद नुकसान में क्लेम
कटाई के बाद होने वाली क्षति के लिए दावा तभी बनता है जब संबंधित फसल और घटना योजना में निर्धारित शर्तों के अंतर्गत आती हो। नुकसान की सूचना निर्धारित समय में देना और आकलन की प्रक्रिया पूरी होना इस तरह के दावे में विशेष रूप से जरूरी होता है।
क्या PMFBY में फसल का पूरा नुकसान होने पर पूरी बीमा राशि मिलती है?
हर मामले में पूरी बीमित राशि मिलना तय नहीं है। दावा राशि नुकसान के प्रकार, लागू प्रावधान और संबंधित आकलन के आधार पर निर्धारित होती है। व्यापक क्षेत्र के नुकसान और स्थानीयकृत आपदा के दावों की गणना एक जैसी नहीं होती।
इसी वजह से किसान को केवल अपनी फसल की अनुमानित क्षति देखकर मिलने वाली रकम तय नहीं करनी चाहिए। अंतिम दावा संबंधित रिकॉर्ड और योजना के नियमों के अनुसार निर्धारित किया जाता है।
प्रधानमंत्री फसल बीमा योजना के लिए जरूरी दस्तावेज
PMFBY में आवेदन के समय मांगे जाने वाले दस्तावेज किसान की श्रेणी और राज्य में लागू व्यवस्था के अनुसार अलग हो सकते हैं। ऋणी और गैर-ऋणी किसान के लिए प्रक्रिया भी एक जैसी नहीं हो सकती। आवेदन से पहले अपने राज्य में मांगे गए दस्तावेजों की पुष्टि कर लेना बेहतर है।
पट्टेदार या बटाईदार किसान के मामले में खेती के अधिकार या संबंधित राज्य में स्वीकार किए जाने वाले प्रमाण की जरूरत पड़ सकती है। इसलिए ऐसे किसान को आवेदन से पहले स्थानीय नियम और उपलब्ध दस्तावेजों की जांच करनी चाहिए।
PMFBY में आवेदन करने से पहले क्या जांचें?
आवेदन भरने से पहले कुछ बुनियादी जानकारी सही होना जरूरी है। फसल का नाम, क्षेत्रफल, खेत का विवरण और किसान की पहचान में गलती होने पर आगे की प्रक्रिया प्रभावित हो सकती है।
प्रधानमंत्री फसल बीमा योजना में ऑनलाइन आवेदन कैसे करें?
PMFBY में आवेदन की व्यवस्था राज्य, मौसम और किसान की श्रेणी के अनुसार बदल सकती है। जहां ऑनलाइन किसान नामांकन की सुविधा उपलब्ध है, वहां आधिकारिक PMFBY व्यवस्था के माध्यम से आवेदन किया जा सकता है। किसान को केवल आधिकारिक पोर्टल या राज्य द्वारा बताए गए अधिकृत माध्यम का ही उपयोग करना चाहिए।
ऑनलाइन आवेदन के लिए सामान्य प्रक्रिया
यदि किसान के राज्य में सीधे ऑनलाइन नामांकन की व्यवस्था उपलब्ध नहीं है, तो राज्य द्वारा निर्धारित पोर्टल, बैंक, अधिकृत चैनल या अन्य माध्यम से आवेदन करना पड़ सकता है। इसलिए आवेदन शुरू करने से पहले संबंधित राज्य की वर्तमान व्यवस्था देखना जरूरी है।
क्या गैर-ऋणी किसान PMFBY के लिए आवेदन कर सकता है?
हाँ, योजना में गैर-ऋणी किसानों के लिए भी नामांकन का प्रावधान है। हालांकि, किसान को संबंधित राज्य में लागू पात्रता, अधिसूचित फसल, क्षेत्र और खेती के अधिकार से जुड़े नियम पूरे करने होते हैं। केवल खेती करना अपने आप में हर स्थिति में बीमा कवरेज की गारंटी नहीं है।
ऋणी किसान के मामले में फसल ऋण और बीमा से जुड़ी प्रक्रिया बैंकिंग व्यवस्था के माध्यम से हो सकती है, जबकि गैर-ऋणी किसान को निर्धारित तरीके से स्वयं नामांकन करना पड़ सकता है।
PMFBY आवेदन और फसल बीमा का स्टेटस कैसे चेक करें?
प्रधानमंत्री फसल बीमा योजना में आवेदन करने के बाद किसान अपने नामांकन से जुड़ी जानकारी और उपलब्ध स्थिति की जांच कर सकता है। स्टेटस देखने का तरीका राज्य और आवेदन के माध्यम के अनुसार अलग हो सकता है। ऑनलाइन सुविधा उपलब्ध होने पर आधिकारिक PMFBY पोर्टल के माध्यम से संबंधित जानकारी देखी जा सकती है।
PMFBY का आवेदन स्टेटस देखने की सामान्य प्रक्रिया
यदि आवेदन बैंक, अधिकृत केंद्र या राज्य के अलग पोर्टल से किया गया है, तो उसी माध्यम से भी स्थिति पूछी जा सकती है। आवेदन की रसीद या संदर्भ संख्या होने पर जानकारी प्राप्त करना आसान रहता है।
PMFBY क्लेम का स्टेटस कैसे पता करें?
फसल नुकसान की सूचना देने के बाद दर्ज किए गए दावे की स्थिति जानने के लिए किसान उपलब्ध आधिकारिक माध्यमों का उपयोग कर सकता है। स्थिति में सूचना दर्ज होने, नुकसान के आकलन, दावे की प्रक्रिया या भुगतान से जुड़ी जानकारी दिखाई दे सकती है। हर मामले में दिखाई देने वाले स्टेटस शब्द एक जैसे हों, यह जरूरी नहीं है।
क्लेम स्टेटस देखते समय किन बातों को मिलाएँ?
PMFBY में क्लेम का पैसा कब मिलता है?
क्लेम का भुगतान किसी एक निश्चित समय में हर किसान के लिए समान रूप से नहीं होता। दावा किस प्रकार का है, नुकसान का आकलन कब पूरा हुआ, उपज संबंधी आंकड़े कब उपलब्ध हुए और संबंधित प्रक्रिया में सत्यापन की स्थिति क्या है—इन सभी बातों का असर दावा निपटान पर पड़ सकता है।
इसलिए केवल फसल नुकसान होने के बाद कुछ निश्चित दिनों में पैसा आने की उम्मीद करना सही नहीं है। किसान को आवेदन या क्लेम की स्थिति के साथ-साथ संबंधित बैंक खाते की जानकारी भी जांचते रहना चाहिए।
PMFBY में किन परिस्थितियों में क्लेम नहीं मिलता?
PMFBY में हर प्रकार की फसल क्षति स्वतः बीमित नहीं होती। दावा योजना के अंतर्गत आने वाली फसल, अधिसूचित क्षेत्र, बीमित जोखिम और लागू शर्तों के अनुसार देखा जाता है। कुछ स्थितियों में नुकसान योजना के दायरे से बाहर हो सकता है या दावा निर्धारित शर्तों को पूरा नहीं कर सकता।
अधिसूचित फसल या क्षेत्र से बाहर होना
यदि किसान की फसल या क्षेत्र संबंधित मौसम के लिए PMFBY के तहत अधिसूचित नहीं है, तो उस फसल पर योजना का लाभ मिलना संभव नहीं होगा। इसलिए आवेदन से पहले राज्य की अधिसूचना देखना जरूरी है।
योजना में शामिल न होने वाला नुकसान
हर कारण से हुई फसल क्षति बीमा के अंतर्गत नहीं आती। दावा तभी बनता है जब घटना और नुकसान योजना में शामिल जोखिम तथा लागू प्रावधानों के अनुरूप हों।
नुकसान की सूचना में देरी
जहाँ स्थानीयकृत आपदा या पोस्ट-हार्वेस्ट नुकसान के लिए निर्धारित समय में सूचना देना जरूरी है, वहाँ देरी से दावा प्रक्रिया प्रभावित हो सकती है। इसी कारण नुकसान होने पर सूचना जल्द देना बेहतर रहता है।
आवेदन या बीमा विवरण में गलती
फसल, क्षेत्रफल, भूमि, बैंक खाते या अन्य जरूरी जानकारी में गलत विवरण होने पर आगे सत्यापन के समय समस्या आ सकती है। आवेदन पूरा करने से पहले उपलब्ध जानकारी को अच्छी तरह मिलाना चाहिए।
PMFBY में आवेदन करते समय किन बातों का ध्यान रखें?
PMFBY से जुड़ी शिकायत कहाँ करें?
यदि किसान को आवेदन, प्रीमियम, बीमा कवरेज, नुकसान की सूचना, क्लेम या भुगतान से संबंधित समस्या आती है, तो पहले संबंधित बीमा कंपनी या उस माध्यम से संपर्क किया जा सकता है जिसके जरिए बीमा कराया गया था। राज्य की व्यवस्था के अनुसार कृषि विभाग, बैंक या अन्य निर्धारित शिकायत माध्यम भी उपलब्ध हो सकते हैं।
शिकायत करते समय आवेदन संख्या, बीमा विवरण, नुकसान की सूचना संख्या और उपलब्ध दस्तावेज साथ रखना उपयोगी होता है। इससे समस्या की पहचान और मामले की स्थिति पूछने में सुविधा रहती है।
PMFBY की आधिकारिक जानकारी कहाँ मिलेगी?
प्रधानमंत्री फसल बीमा योजना से जुड़ी वर्तमान जानकारी के लिए किसान को PMFBY के आधिकारिक पोर्टल को प्राथमिक स्रोत मानना चाहिए। यहां योजना, किसान सेवाओं, प्रीमियम कैलकुलेटर और उपलब्ध ऑनलाइन सुविधाओं से संबंधित जानकारी देखी जा सकती है।
राज्यवार फसल, क्षेत्र, मौसम, प्रीमियम और आवेदन संबंधी नियम अलग हो सकते हैं। इसलिए किसी दूसरे राज्य के किसान के लिए उपलब्ध जानकारी को अपने राज्य पर सीधे लागू करने के बजाय संबंधित राज्य की अधिसूचना देखना बेहतर है।
प्रधानमंत्री फसल बीमा योजना का लाभ लेने के लिए किसान को क्या करना चाहिए?
PMFBY का लाभ लेने के लिए केवल बीमा आवेदन करना ही पर्याप्त नहीं है। किसान को अपनी फसल, क्षेत्र और बीमा से संबंधित जानकारी सही रखनी चाहिए तथा नुकसान होने पर निर्धारित प्रक्रिया का पालन करना चाहिए। खास तौर पर अधिसूचित फसल और क्षेत्र की जानकारी आवेदन से पहले जांचना उपयोगी रहता है।
प्रधानमंत्री फसल बीमा योजना से जुड़े आम सवाल
प्रधानमंत्री फसल बीमा योजना क्या है?
प्रधानमंत्री फसल बीमा योजना किसानों की अधिसूचित फसलों को निर्धारित प्राकृतिक जोखिमों से होने वाले नुकसान के आर्थिक प्रभाव से सुरक्षा देने वाली फसल बीमा योजना है। इसमें किसान का प्रीमियम हिस्सा सीमित रखा गया है और शेष प्रीमियम में केंद्र तथा राज्य सरकारें योजना के नियमों के अनुसार योगदान करती हैं।
प्रधानमंत्री फसल बीमा योजना का लाभ कौन ले सकता है?
अधिसूचित क्षेत्र में अधिसूचित फसल उगाने वाले पात्र किसान योजना में शामिल हो सकते हैं। इसमें ऋणी और गैर-ऋणी किसानों के लिए प्रावधान हैं। पट्टेदार तथा बटाईदार किसान भी निर्धारित शर्तों और राज्य में स्वीकार किए जाने वाले खेती के अधिकार संबंधी दस्तावेजों के आधार पर पात्र हो सकते हैं।
PMFBY में किसान को कितना प्रीमियम देना होता है?
किसान का अधिकतम हिस्सा खरीफ फसलों के लिए बीमित राशि का 2%, रबी फसलों के लिए 1.5% और वार्षिक वाणिज्यिक तथा बागवानी फसलों के लिए 5% है। वास्तविक देय रकम बीमित राशि, फसल, क्षेत्र और संबंधित राज्य की अधिसूचना के अनुसार निर्धारित होती है।
प्रधानमंत्री फसल बीमा योजना में कौन-कौन सी फसलें शामिल हैं?
पूरे देश के लिए एक जैसी स्थायी फसल सूची नहीं है। राज्य सरकार संबंधित मौसम और क्षेत्र के अनुसार फसलों को अधिसूचित करती है। खरीफ, रबी तथा कुछ वार्षिक वाणिज्यिक और बागवानी फसलें योजना में शामिल हो सकती हैं। इसलिए किसान को अपने राज्य की वर्तमान अधिसूचना में फसल का नाम देखना चाहिए।
फसल खराब होने पर किसान को क्या करना चाहिए?
सबसे पहले नुकसान की प्रकृति और लागू बीमा कवरेज की जानकारी देखें। स्थानीयकृत आपदा और कुछ पोस्ट-हार्वेस्ट नुकसान के मामलों में निर्धारित समयसीमा के भीतर सूचना देना जरूरी होता है। घटना की जानकारी देते समय फसल, खेत और बीमा संबंधी विवरण तैयार रखें तथा सूचना या शिकायत संख्या सुरक्षित रखें।
फसल नुकसान की सूचना कितने घंटे में देनी होती है?
स्थानीयकृत आपदा और निर्धारित पोस्ट-हार्वेस्ट नुकसान के मामलों में नुकसान की सूचना सामान्यतः 72 घंटे के भीतर देने का प्रावधान है। घटना होने के बाद जल्द से जल्द सूचना देना बेहतर है। लागू प्रक्रिया और राज्य में उपलब्ध सूचना माध्यम की पुष्टि संबंधित बीमा कंपनी या अधिकृत व्यवस्था से करनी चाहिए।
PMFBY में क्लेम की राशि कैसे तय होती है?
दावे की राशि नुकसान के प्रकार के अनुसार निर्धारित प्रक्रिया से निकलती है। व्यापक क्षेत्र में वास्तविक उपज और थ्रेशोल्ड उपज के आधार पर आकलन किया जा सकता है, जबकि स्थानीयकृत नुकसान में प्रभावित खेत का अलग मूल्यांकन हो सकता है। इसलिए हर किसान के लिए एक समान निश्चित दावा राशि नहीं होती।
PMFBY का स्टेटस कैसे चेक करें?
आवेदन या उपलब्ध बीमा सेवाओं के अनुसार किसान PMFBY के आधिकारिक पोर्टल, राज्य की व्यवस्था या आवेदन के माध्यम से स्थिति देख सकता है। आवेदन संख्या, बीमा विवरण या अन्य मांगी गई जानकारी की जरूरत पड़ सकती है। यदि आवेदन बैंक या किसी अधिकृत माध्यम से किया गया है, तो वहां से भी स्थिति पूछी जा सकती है।
डिस्क्लेमर : सरकारी योजनाओं की पात्रता, लाभ, सब्सिडी, आवेदन प्रक्रिया, दस्तावेज और अन्य शर्तें केंद्र सरकार, राज्य सरकार तथा संबंधित विभाग के दिशा-निर्देशों के अनुसार बदल सकती हैं। इस लेख में दी गई जानकारी सामान्य जानकारी के उद्देश्य से है। आवेदन करने या कोई भुगतान करने से पहले संबंधित सरकारी विभाग, अधिकृत पोर्टल या कार्यान्वयन एजेंसी से वर्तमान नियम और पात्रता की पुष्टि करें। किसी योजना का लाभ मिलना संबंधित विभाग द्वारा निर्धारित पात्रता और सत्यापन पर निर्भर करता है।