


PAN Card के बिना Loan कैसे लें? पूरी जानकारी, नियम, विकल्प और आवेदन प्रक्रिया
यदि आपके पास PAN Card नहीं है और अचानक पैसों की आवश्यकता पड़ गई है, तो सबसे पहला सवाल यही आता है कि क्या बिना PAN Card के Loan मिल सकता है। इंटरनेट पर इस विषय में कई तरह की जानकारी उपलब्ध है। कहीं दावा किया जाता है कि केवल Aadhaar Card से तुरंत Loan मिल जाएगा, तो कहीं यह कहा जाता है कि PAN Card के बिना कोई भी Loan संभव नहीं है। ऐसे विरोधाभासी दावों के कारण सही जानकारी समझना मुश्किल हो जाता है।
वास्तविकता यह है कि इसका उत्तर केवल “हाँ” या “नहीं” में नहीं दिया जा सकता। भारत में Loan मिलने की संभावना कई बातों पर निर्भर करती है, जैसे Loan का प्रकार, राशि, Loan देने वाली संस्था की KYC नीति, आपकी पहचान और आय से जुड़े दस्तावेज़ तथा लागू नियम। इसलिए आवेदन करने से पहले यह समझना जरूरी है कि किन परिस्थितियों में PAN Card आवश्यक होता है और किन मामलों में वैकल्पिक दस्तावेज़ स्वीकार किए जा सकते हैं।
इस लेख में आप जानेंगे कि PAN Card के बिना Loan मिलने की वास्तविक संभावना क्या है, किन दस्तावेज़ों का उपयोग किया जा सकता है, आवेदन की प्रक्रिया क्या होती है, किन गलतियों से बचना चाहिए और किन बातों का ध्यान रखकर सही निर्णय लिया जा सकता है।
| विषय | संक्षिप्त जानकारी |
|---|---|
| मुख्य विषय | PAN Card के बिना Loan कैसे लें |
| उपयुक्त पाठक | पहली बार Loan लेने वाले, PAN Card न रखने वाले व्यक्ति |
| मुख्य दस्तावेज़ | Aadhaar, पहचान प्रमाण, पता प्रमाण, आय संबंधी दस्तावेज़ (जहाँ लागू हों) |
| लागू संस्थान | बैंक, NBFC तथा अन्य विनियमित वित्तीय संस्थान |
| लेख का उद्देश्य | नियम, विकल्प और सही आवेदन प्रक्रिया को सरल भाषा में समझाना |
क्या PAN Card के बिना Loan मिल सकता है?
हाँ, कुछ परिस्थितियों में PAN Card के बिना भी Loan मिल सकता है, लेकिन इसे सामान्य नियम नहीं माना जा सकता। अधिकांश बैंक और बड़े NBFC Personal Loan की प्रक्रिया के दौरान PAN Card मांगते हैं क्योंकि यह उनकी KYC और वित्तीय सत्यापन प्रक्रिया का महत्वपूर्ण हिस्सा होता है। दूसरी ओर, कुछ छोटे Loan, माइक्रोफाइनेंस उत्पाद या विशेष परिस्थितियों में वैकल्पिक दस्तावेज़ों के आधार पर आवेदन स्वीकार किया जा सकता है।
इसलिए यह मान लेना कि बिना PAN Card हर प्रकार का Loan आसानी से मिल जाएगा, सही नहीं है। उसी तरह यह कहना भी गलत होगा कि PAN Card न होने पर किसी भी स्थिति में Loan नहीं मिल सकता। वास्तविक निर्णय संबंधित संस्था की नीति, Loan की राशि और उपलब्ध दस्तावेज़ों के आधार पर लिया जाता है।
किन परिस्थितियों में Loan मिल सकता है?
यदि Loan देने वाली संस्था वैकल्पिक KYC दस्तावेज़ स्वीकार करती है, आवेदनकर्ता की पहचान स्पष्ट रूप से सत्यापित हो सकती है और अन्य आवश्यक दस्तावेज़ उपलब्ध हैं, तो कुछ मामलों में आवेदन स्वीकार किया जा सकता है। विशेष रूप से छोटे टिकट वाले Loan या कुछ माइक्रोफाइनेंस संस्थानों की प्रक्रिया अलग हो सकती है।
इसके अलावा यदि किसी संस्था के नियमों में Form 60 जैसे वैकल्पिक दस्तावेज़ स्वीकार किए जाते हैं और संबंधित लेन-देन उस श्रेणी में आता है, तो आवेदन की संभावना बनी रह सकती है। हालांकि इसका अंतिम निर्णय हमेशा संबंधित वित्तीय संस्था ही करती है।
किन परिस्थितियों में PAN Card लगभग अनिवार्य हो जाता है?
बड़े Personal Loan, उच्च राशि के Unsecured Loan, विस्तृत आय सत्यापन वाले आवेदन तथा अधिकांश Digital Personal Loan प्लेटफ़ॉर्म पर PAN Card की मांग सामान्य बात है। ऐसे मामलों में PAN केवल पहचान का दस्तावेज़ नहीं बल्कि वित्तीय रिकॉर्ड की पुष्टि का माध्यम भी माना जाता है।
यदि Loan देने वाली संस्था PAN को अनिवार्य दस्तावेज़ घोषित करती है, तो उसके बिना आवेदन आगे नहीं बढ़ पाता। इसलिए आवेदन करने से पहले संबंधित बैंक या NBFC की दस्तावेज़ सूची अवश्य देखनी चाहिए।
यदि आप पहली बार Loan लेने जा रहे हैं और Personal Loan की पूरी कार्यप्रणाली समझना चाहते हैं, तो Personal Loan क्या है? विषय को भी पढ़ना उपयोगी रहेगा। इससे यह समझने में आसानी होगी कि अलग-अलग प्रकार के Personal Loan किन नियमों के तहत दिए जाते हैं और आवेदन प्रक्रिया में किन दस्तावेज़ों की भूमिका होती है।
Loan के लिए PAN Card क्यों मांगा जाता है?
कई लोगों को लगता है कि PAN Card केवल आयकर भरने वालों के लिए होता है, इसलिए Loan लेते समय इसकी आवश्यकता नहीं होनी चाहिए। वास्तव में वित्तीय संस्थान PAN का उपयोग केवल कर संबंधी उद्देश्य से नहीं करते, बल्कि ग्राहक की पहचान, रिकॉर्ड सत्यापन और नियामकीय अनुपालन के लिए भी करते हैं।
इसी कारण अधिकांश बैंक तथा बड़े NBFC Loan आवेदन के दौरान PAN Card मांगते हैं। आइए समझते हैं कि इसके पीछे प्रमुख कारण क्या हैं।
पहचान का सत्यापन
PAN Card एक मान्य पहचान दस्तावेज़ है। Loan आवेदन में संस्था यह सुनिश्चित करना चाहती है कि आवेदन करने वाला व्यक्ति वास्तविक है और उसकी पहचान अन्य दस्तावेज़ों से मेल खाती है। इससे फर्जी पहचान के मामलों को कम करने में सहायता मिलती है।
KYC प्रक्रिया पूरी करने के लिए
भारत में अधिकांश विनियमित वित्तीय संस्थानों को ग्राहक की पहचान सत्यापित करनी होती है। इस प्रक्रिया को Know Your Customer (KYC) कहा जाता है। कई संस्थाएँ Aadhaar, PAN और अन्य दस्तावेज़ों के संयोजन के आधार पर KYC पूरी करती हैं।
वित्तीय रिकॉर्ड की पुष्टि
Loan स्वीकृत करने से पहले संस्था कई बार यह देखती है कि ग्राहक का वित्तीय इतिहास उपलब्ध है या नहीं। PAN Card इस प्रक्रिया में एक महत्वपूर्ण पहचान संख्या के रूप में काम करता है जिससे विभिन्न रिकॉर्ड का मिलान आसान हो जाता है।
नियामकीय अनुपालन
बैंक और NBFC को विभिन्न नियामकीय आवश्यकताओं का पालन करना पड़ता है। कई प्रकार के वित्तीय लेन-देन में PAN या उसके संबंध में निर्धारित वैकल्पिक प्रक्रिया अपनानी होती है। इसलिए संस्था अपनी आंतरिक नीति और लागू नियमों के अनुसार दस्तावेज़ मांगती है।
यही कारण है कि कई Online Loan Apps भी आवेदन की शुरुआत में PAN Number दर्ज करने के लिए कहती हैं। हालांकि सभी प्लेटफ़ॉर्म की दस्तावेज़ नीति एक जैसी नहीं होती, इसलिए आवेदन से पहले उनकी पात्रता और आवश्यक दस्तावेज़ों की सूची ध्यान से पढ़नी चाहिए।
किन मामलों में PAN Card अनिवार्य नहीं हो सकता?
यह समझना महत्वपूर्ण है कि PAN Card की आवश्यकता हर Loan और हर वित्तीय संस्था में समान नहीं होती। कुछ परिस्थितियों में वैकल्पिक दस्तावेज़ों के आधार पर आवेदन स्वीकार किया जा सकता है। हालांकि इसका अर्थ यह नहीं है कि PAN Card की आवश्यकता पूरी तरह समाप्त हो जाती है। अंतिम निर्णय हमेशा संबंधित बैंक, NBFC या अन्य वित्तीय संस्था की आंतरिक KYC नीति और लागू नियमों पर निर्भर करता है।
कम राशि वाले कुछ Loan
कुछ वित्तीय संस्थान अपेक्षाकृत कम राशि के Loan के लिए सरल KYC प्रक्रिया अपनाते हैं। ऐसे मामलों में यदि संस्था की नीति अनुमति देती है, तो Aadhaar Card, पता प्रमाण और अन्य आवश्यक दस्तावेज़ों के आधार पर आवेदन स्वीकार किया जा सकता है।
हालांकि राशि बढ़ने के साथ दस्तावेज़ों की जांच भी अधिक विस्तृत हो जाती है। इसलिए यह मान लेना सही नहीं होगा कि कम राशि का हर Loan बिना PAN Card के उपलब्ध होगा।
कुछ NBFC की अलग दस्तावेज़ नीति
सभी NBFC एक जैसी प्रक्रिया का पालन नहीं करते। कुछ संस्थान ग्राहक की प्रोफ़ाइल, Loan के प्रकार और जोखिम का मूल्यांकन करने के बाद वैकल्पिक दस्तावेज़ स्वीकार कर सकते हैं। वहीं कई बड़े NBFC बैंक जैसी ही KYC प्रक्रिया अपनाते हैं और PAN Card को अनिवार्य दस्तावेज़ मानते हैं।
यही कारण है कि आवेदन करने से पहले संबंधित संस्था की आधिकारिक दस्तावेज़ सूची अवश्य देखनी चाहिए। केवल किसी विज्ञापन या सोशल मीडिया पोस्ट के आधार पर निर्णय लेना उचित नहीं है।
माइक्रोफाइनेंस संस्थान
कुछ Microfinance Institutions (MFI) छोटे व्यवसाय, स्वयं सहायता समूह (SHG) या ग्रामीण क्षेत्रों के ग्राहकों के लिए अलग प्रक्रिया अपनाते हैं। इन संस्थानों में पहचान और पते के सत्यापन के लिए उपलब्ध दस्तावेज़ों के आधार पर आवेदन का मूल्यांकन किया जा सकता है।
फिर भी सभी माइक्रोफाइनेंस संस्थानों की नीति समान नहीं होती। इसलिए आवेदन करने से पहले उनकी पात्रता और दस्तावेज़ संबंधी शर्तें पढ़ना आवश्यक है।
Form 60 का उपयोग
कुछ विशेष परिस्थितियों में, जहाँ आयकर नियम इसकी अनुमति देते हैं, PAN उपलब्ध न होने पर Form 60 स्वीकार किया जा सकता है। यह एक घोषणा पत्र होता है, लेकिन इसका उपयोग हर प्रकार के Loan या हर संस्था में नहीं किया जाता।
यदि कोई संस्था Form 60 स्वीकार करती है, तब भी वह अन्य पहचान, पता और आय संबंधी दस्तावेज़ मांग सकती है। इसलिए केवल Form 60 होने से Loan स्वीकृत होने की गारंटी नहीं मानी जानी चाहिए।
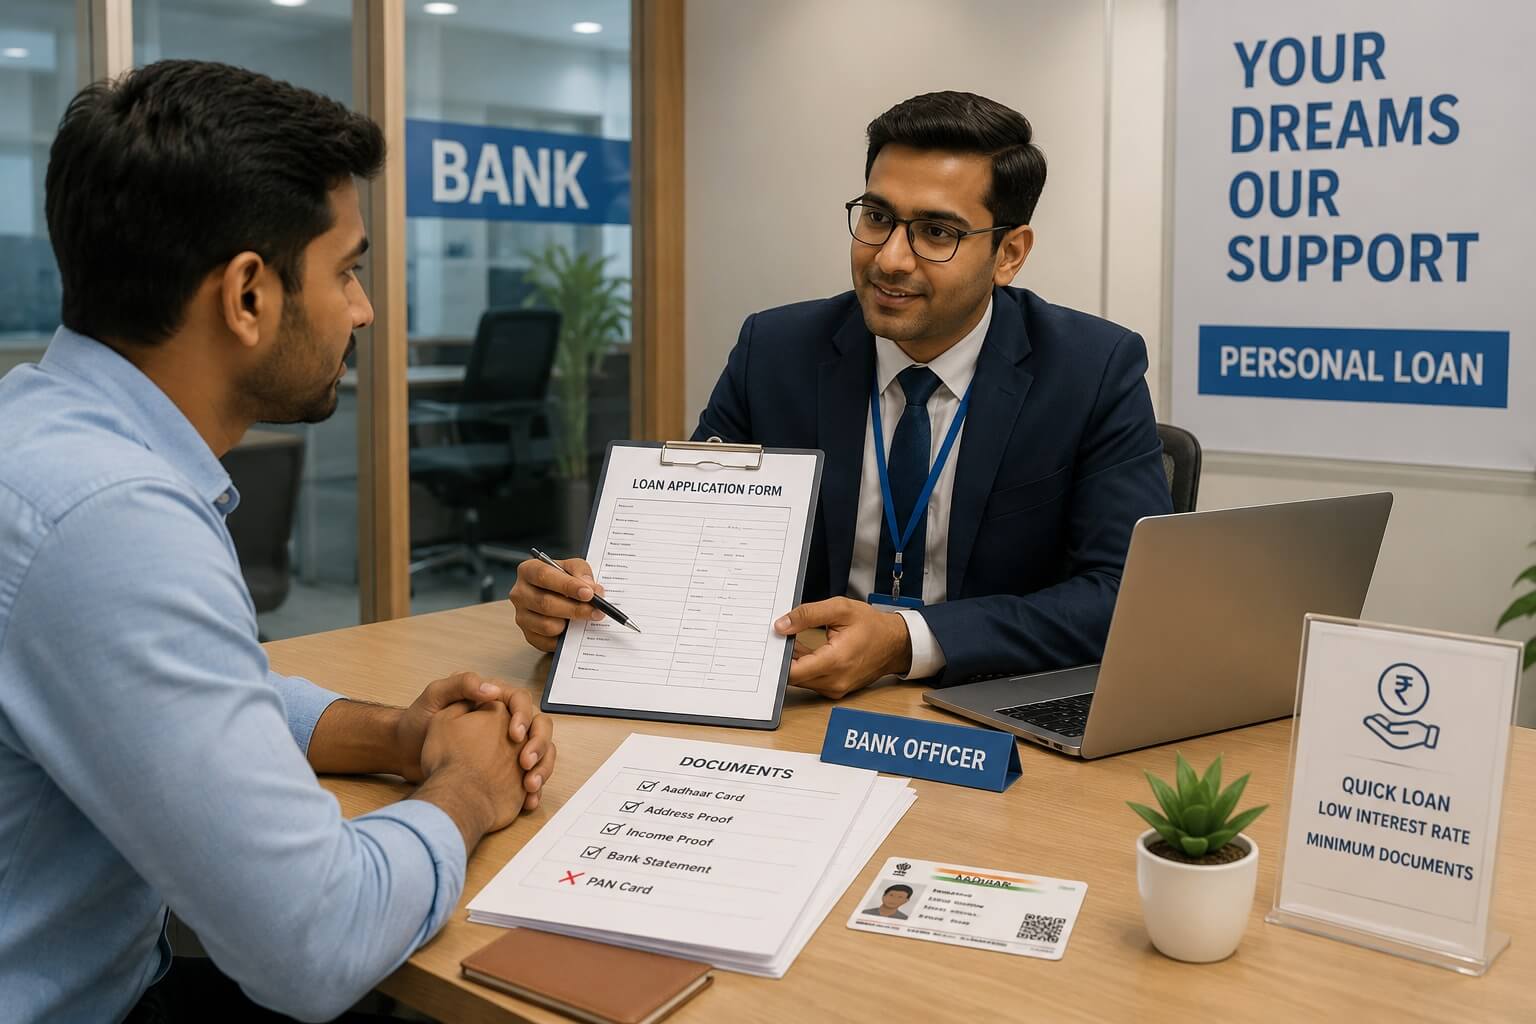
PAN Card के बिना कौन-कौन से Documents काम आ सकते हैं?
यदि किसी वित्तीय संस्था की नीति PAN Card के स्थान पर वैकल्पिक दस्तावेज़ स्वीकार करने की अनुमति देती है, तो आपको अपनी पहचान, पता और आय साबित करने के लिए अन्य प्रमाण प्रस्तुत करने पड़ सकते हैं। कौन-सा दस्तावेज़ स्वीकार होगा, यह पूरी तरह संबंधित संस्था की KYC नीति पर निर्भर करता है।
Aadhaar Card
Aadhaar Card आज सबसे अधिक उपयोग किए जाने वाले पहचान दस्तावेज़ों में से एक है। कई संस्थाएँ e-KYC या अन्य सत्यापन प्रक्रिया के दौरान Aadhaar का उपयोग करती हैं। हालांकि केवल Aadhaar होने से हर प्रकार का Personal Loan मिल जाएगा, ऐसा मानना सही नहीं है।
मतदाता पहचान पत्र (Voter ID)
Voter ID पहचान और पते के प्रमाण के रूप में उपयोग किया जा सकता है। कुछ संस्थाएँ इसे अन्य आवश्यक दस्तावेज़ों के साथ स्वीकार करती हैं।
पासपोर्ट
यदि आपके पास वैध Passport है, तो यह पहचान और पते दोनों के प्रमाण के रूप में उपयोगी हो सकता है। कई बैंक और NBFC इसे विश्वसनीय दस्तावेज़ मानते हैं।
Driving Licence
Driving Licence भी एक मान्य पहचान दस्तावेज़ है। यदि उसमें वर्तमान पता दर्ज है और संस्था की दस्तावेज़ सूची में यह स्वीकार्य है, तो KYC प्रक्रिया में इसका उपयोग किया जा सकता है।
पते का प्रमाण
कुछ मामलों में बिजली बिल, गैस कनेक्शन दस्तावेज़, बैंक पासबुक या अन्य स्वीकृत Address Proof भी मांगे जा सकते हैं। कौन-सा दस्तावेज़ स्वीकार होगा, यह संस्था की नीति पर निर्भर करेगा।
आय से जुड़े दस्तावेज़
यदि आप वेतनभोगी हैं, तो Salary Slip, Bank Statement या Employer Certificate की आवश्यकता हो सकती है। वहीं स्वरोज़गार करने वाले व्यक्तियों से आय का अन्य स्वीकार्य प्रमाण मांगा जा सकता है।
यदि आपका उद्देश्य केवल PAN Card न होने के कारण वैकल्पिक पहचान दस्तावेज़ों से आवेदन करना है, तो Aadhaar Card से Loan कैसे लें? विषय भी उपयोगी हो सकता है। वहाँ Aadhaar आधारित KYC, आवश्यक दस्तावेज़ और आवेदन प्रक्रिया को विस्तार से समझाया गया है।
PAN Card के बिना Loan लेने की Step-by-Step प्रक्रिया
यदि आपको लगता है कि आपकी स्थिति में PAN Card के बिना आवेदन संभव हो सकता है, तो सीधे किसी भी Loan App पर आवेदन करने के बजाय एक व्यवस्थित प्रक्रिया अपनाना बेहतर रहेगा। इससे आवेदन अस्वीकार होने की संभावना कम हो सकती है और अनावश्यक समय भी बचता है।
स्टेप 1: अपनी पात्रता समझें
सबसे पहले यह देखें कि आपकी आय, रोजगार, निवास, आयु और उपलब्ध दस्तावेज़ संबंधित Loan की पात्रता पूरी करते हैं या नहीं। कई बार दस्तावेज़ पूरे होने के बावजूद पात्रता पूरी न होने पर आवेदन अस्वीकार हो जाता है।
स्टेप 2: सही Lender चुनें
हर बैंक और NBFC की दस्तावेज़ नीति अलग होती है। आवेदन करने से पहले उनकी आधिकारिक वेबसाइट पर जाकर यह जांचें कि PAN Card अनिवार्य है या वैकल्पिक दस्तावेज़ स्वीकार किए जाते हैं।
स्टेप 3: सभी दस्तावेज़ पहले से तैयार रखें
पहचान प्रमाण, पता प्रमाण, आय संबंधी दस्तावेज़, बैंक विवरण और यदि लागू हो तो Form 60 जैसी जानकारी पहले से तैयार रखें। अधूरे दस्तावेज़ आवेदन प्रक्रिया को धीमा कर सकते हैं।
स्टेप 4: आवेदन सावधानी से भरें
ऑनलाइन या ऑफलाइन आवेदन करते समय नाम, जन्मतिथि, मोबाइल नंबर, पता और अन्य विवरण उसी प्रकार दर्ज करें जैसा आपके आधिकारिक दस्तावेज़ों में दर्ज है। छोटी गलती भी सत्यापन प्रक्रिया को प्रभावित कर सकती है।
स्टेप 5: Verification पूरा करें
Loan देने वाली संस्था फोन कॉल, वीडियो KYC, दस्तावेज़ सत्यापन या अन्य माध्यमों से जानकारी की पुष्टि कर सकती है। इस दौरान सही और स्पष्ट जानकारी देना आवश्यक है।
स्टेप 6: स्वीकृति और राशि जारी होना
यदि आवेदन, दस्तावेज़ और पात्रता सभी शर्तें पूरी करते हैं, तो संस्था Loan स्वीकृत कर सकती है। इसके बाद Loan Agreement स्वीकार करने और अन्य आवश्यक औपचारिकताएँ पूरी होने पर राशि निर्धारित बैंक खाते में भेजी जाती है।
आवेदन करने से पहले Personal Loan Eligibility कैसे Check करें? विषय को समझ लेना भी लाभदायक रहता है। इससे यह पता चलता है कि बैंक या NBFC किन मानकों के आधार पर आवेदन का मूल्यांकन करते हैं और किन कारणों से पात्रता प्रभावित हो सकती है।
किन प्रकार के Loan में PAN की आवश्यकता अलग-अलग हो सकती है?
सभी प्रकार के Loan के लिए दस्तावेज़ों की सूची एक जैसी नहीं होती। Loan का उद्देश्य, राशि, जोखिम और Loan देने वाली संस्था की KYC नीति के आधार पर आवश्यक दस्तावेज़ बदल सकते हैं। इसलिए यह समझना उपयोगी है कि अलग-अलग Loan में PAN Card की भूमिका किस प्रकार हो सकती है।
| Loan का प्रकार | PAN Card की आवश्यकता | ध्यान देने योग्य बात |
|---|---|---|
| Personal Loan | अधिकांश मामलों में आवश्यक | बैंक और बड़े NBFC आमतौर पर PAN मांगते हैं। |
| Gold Loan | संस्था और Loan राशि पर निर्भर | अन्य KYC दस्तावेज़ भी आवश्यक हो सकते हैं। |
| Loan Against Fixed Deposit | कुछ मामलों में प्रक्रिया सरल हो सकती है | यदि उसी बैंक में FD है, तो KYC पहले से उपलब्ध हो सकती है। |
| Microfinance Loan | संस्था की नीति के अनुसार | वैकल्पिक पहचान दस्तावेज़ स्वीकार किए जा सकते हैं। |
| Small Ticket Digital Loan | Platform की KYC Policy पर निर्भर | e-KYC और अतिरिक्त सत्यापन की आवश्यकता हो सकती है। |
Personal Loan
Personal Loan बिना किसी संपत्ति को गिरवी रखे दिया जाता है, इसलिए इसमें जोखिम अपेक्षाकृत अधिक माना जाता है। इसी कारण अधिकांश बैंक और प्रतिष्ठित NBFC पहचान, आय और वित्तीय रिकॉर्ड का विस्तृत सत्यापन करते हैं। ऐसे मामलों में PAN Card अक्सर आवश्यक दस्तावेज़ों की सूची में शामिल होता है।
Gold Loan
Gold Loan में सोना सुरक्षा के रूप में रखा जाता है, इसलिए दस्तावेज़ों की प्रक्रिया कई बार Personal Loan से अलग हो सकती है। फिर भी पहचान और KYC से जुड़े नियम लागू रहते हैं। इसलिए यह मान लेना सही नहीं होगा कि Gold Loan के लिए कभी PAN की आवश्यकता नहीं पड़ती।
Loan Against Fixed Deposit
यदि आपका Fixed Deposit उसी बैंक में है जहाँ से Loan लिया जा रहा है, तो बैंक के पास आपकी KYC पहले से उपलब्ध हो सकती है। इससे प्रक्रिया अपेक्षाकृत आसान हो सकती है, लेकिन आवश्यक दस्तावेज़ों का अंतिम निर्णय बैंक की नीति के अनुसार ही लिया जाता है।
Microfinance Loan
Microfinance संस्थान छोटे व्यवसाय, स्वरोज़गार या ग्रामीण ग्राहकों के लिए अलग प्रक्रिया अपना सकते हैं। यहाँ उपलब्ध दस्तावेज़ों और स्थानीय सत्यापन को भी महत्व दिया जा सकता है। हालांकि सभी संस्थानों की प्रक्रिया समान नहीं होती।
Small Ticket Digital Loan
Digital Lending Platforms तेज़ आवेदन प्रक्रिया उपलब्ध कराते हैं, लेकिन अधिकांश प्लेटफ़ॉर्म डिजिटल KYC के माध्यम से ग्राहक की पहचान सत्यापित करते हैं। इसलिए आवेदन करने से पहले आवश्यक दस्तावेज़ों की सूची अवश्य पढ़ें और केवल RBI के नियमन के अंतर्गत आने वाले बैंक या NBFC के साथ ही लेन-देन करें।
अगर PAN Card नहीं है तो पहले क्या करें?
यदि आपको निकट भविष्य में Loan लेने की संभावना है और आपके पास PAN Card नहीं है, तो सबसे अच्छा कदम पहले PAN बनवाने का है। इससे केवल Loan आवेदन ही आसान नहीं होता, बल्कि भविष्य में कई अन्य वित्तीय सेवाओं का उपयोग करना भी सरल हो जाता है।
PAN Card के लिए आवेदन करें
PAN Card के लिए ऑनलाइन और ऑफलाइन दोनों माध्यम उपलब्ध हैं। आवेदन करते समय सही व्यक्तिगत जानकारी और आवश्यक दस्तावेज़ देना महत्वपूर्ण है। गलत विवरण देने पर आवेदन में देरी हो सकती है या सुधार की आवश्यकता पड़ सकती है।
e-PAN की सुविधा
कुछ परिस्थितियों में पात्र आवेदकों के लिए e-PAN उपलब्ध कराया जाता है। यह डिजिटल रूप में जारी किया जाता है और कई स्थानों पर मान्य दस्तावेज़ के रूप में स्वीकार किया जा सकता है। यदि आपने हाल ही में आवेदन किया है, तो यह विकल्प उपयोगी हो सकता है।
आवेदन की स्थिति जांचते रहें
PAN के लिए आवेदन करने के बाद उसकी स्थिति समय-समय पर जांचते रहें। यदि किसी अतिरिक्त दस्तावेज़ या सुधार की आवश्यकता हो, तो उसे जल्द पूरा करना बेहतर रहता है। इससे भविष्य में Loan आवेदन के समय अनावश्यक देरी से बचा जा सकता है।
PAN बनने तक क्या करें?
यदि Loan की आवश्यकता तत्काल है, तो सबसे पहले संबंधित बैंक या NBFC से यह स्पष्ट करें कि क्या उनकी नीति के अनुसार वैकल्पिक दस्तावेज़ स्वीकार किए जाते हैं। इंटरनेट पर उपलब्ध सामान्य दावों पर भरोसा करने के बजाय सीधे संस्था से जानकारी लेना अधिक सुरक्षित और व्यावहारिक तरीका है।
Loan Apply करते समय होने वाली सामान्य गलतियाँ
कई बार Loan केवल PAN Card की वजह से नहीं, बल्कि आवेदन प्रक्रिया में हुई छोटी-छोटी गलतियों के कारण भी अस्वीकृत हो जाता है। यदि इन गलतियों से पहले ही बचा जाए, तो आवेदन अधिक व्यवस्थित और भरोसेमंद बन सकता है।
गलत या अधूरी जानकारी देना
नाम, पता, मोबाइल नंबर, जन्मतिथि या आय संबंधी जानकारी यदि अलग-अलग दस्तावेज़ों से मेल नहीं खाती, तो सत्यापन प्रक्रिया प्रभावित हो सकती है। आवेदन जमा करने से पहले सभी विवरण एक बार अवश्य जांच लें।
फर्जी दस्तावेज़ों का उपयोग करना
कुछ लोग जल्दी Loan पाने के लिए नकली दस्तावेज़ या गलत जानकारी देने का प्रयास करते हैं। ऐसा करना कानूनी समस्या पैदा कर सकता है और भविष्य में किसी भी वित्तीय संस्था से Loan प्राप्त करना कठिन बना सकता है।
एक साथ कई जगह आवेदन करना
कम समय में कई बैंकों या Loan Apps पर आवेदन करने से अनावश्यक Hard Enquiry हो सकती है। इससे कुछ मामलों में Loan देने वाली संस्था को यह संकेत मिल सकता है कि आवेदक बार-बार Loan की तलाश कर रहा है। इसलिए पहले अपनी पात्रता समझें और फिर सीमित एवं उपयुक्त संस्थानों में ही आवेदन करें।
बिना पात्रता जांचे आवेदन करना
यदि आपकी आय, नौकरी, आयु या अन्य पात्रता संबंधित संस्था के मानकों से मेल नहीं खाती, तो आवेदन अस्वीकार हो सकता है। इसलिए आवेदन करने से पहले पात्रता अवश्य जांचें।
अविश्वसनीय Loan Apps पर भरोसा करना
केवल इसलिए किसी App का उपयोग न करें क्योंकि वह बिना दस्तावेज़ या तुरंत Loan देने का दावा कर रहा है। हमेशा यह सुनिश्चित करें कि Loan किसी RBI-विनियमित बैंक या पंजीकृत NBFC के माध्यम से ही दिया जा रहा हो। साथ ही ब्याज दर, Processing Fee, Recovery Policy और Privacy Policy भी ध्यान से पढ़ें।
PAN Card के बिना Loan लेने से पहले ध्यान रखने योग्य बातें
यदि किसी परिस्थिति में आपको लगता है कि PAN Card के बिना भी Loan के लिए आवेदन किया जा सकता है, तब भी जल्दबाजी में निर्णय लेना ठीक नहीं है। Loan एक वित्तीय जिम्मेदारी है, इसलिए केवल दस्तावेज़ों पर नहीं बल्कि उसकी पूरी लागत, शर्तों और Loan देने वाली संस्था की विश्वसनीयता पर भी ध्यान देना चाहिए।
ब्याज दर की तुलना करें
हर बैंक और NBFC एक जैसी ब्याज दर पर Loan उपलब्ध नहीं कराते। कुछ संस्थाएँ कम दस्तावेज़ों के आधार पर Loan देने का दावा करती हैं, लेकिन उनकी ब्याज दर अपेक्षाकृत अधिक हो सकती है। आवेदन करने से पहले कम से कम दो या तीन संस्थानों की ब्याज दर, अवधि और कुल भुगतान राशि की तुलना करना बेहतर रहता है।
Processing Fee और अन्य शुल्क समझें
Loan लेते समय केवल ब्याज दर देखना पर्याप्त नहीं होता। कई संस्थाएँ Processing Fee, Documentation Charges, Late Payment Charges, Prepayment Charges या अन्य शुल्क भी लेती हैं। आवेदन स्वीकार करने से पहले इन सभी शुल्कों की जानकारी लिखित रूप में अवश्य देखें।
Loan Agreement ध्यान से पढ़ें
Loan Agreement में पुनर्भुगतान की अवधि, EMI, डिफॉल्ट की स्थिति, विलंब शुल्क और अन्य नियम स्पष्ट रूप से लिखे होते हैं। बिना पढ़े किसी भी डिजिटल या ऑफलाइन Agreement को स्वीकार करना भविष्य में विवाद का कारण बन सकता है।
केवल RBI द्वारा विनियमित संस्थान से ही Loan लें
Loan हमेशा ऐसे बैंक या NBFC से लेना चाहिए जो भारतीय रिजर्व बैंक के नियमन के अंतर्गत कार्य करता हो। यदि कोई मोबाइल ऐप या वेबसाइट अपनी पहचान स्पष्ट नहीं करती, अत्यधिक व्यक्तिगत जानकारी मांगती है या अवास्तविक दावे करती है, तो उससे दूरी बनाए रखना ही बेहतर है।
EMI चुकाने की क्षमता का आकलन करें
Loan लेने से पहले यह भी देखें कि आपकी मासिक आय के अनुसार EMI का भुगतान आराम से किया जा सकेगा या नहीं। केवल Loan स्वीकृत हो जाना पर्याप्त नहीं है; समय पर किस्तें जमा करना भी उतना ही आवश्यक होता है।
यदि आपको यह समझने में कठिनाई हो कि किस Loan पर हर महीने कितनी किस्त बनेगी, तो EMI कैसे Calculate करें? विषय पढ़ना उपयोगी रहेगा। इससे Loan राशि, अवधि और ब्याज दर के आधार पर संभावित मासिक किस्त का अनुमान लगाने में आसानी होती है।
Myths vs Facts
| Myth (भ्रम) | Fact (सच्चाई) |
|---|---|
| केवल Aadhaar Card होने पर हर प्रकार का Loan मिल जाता है। | Loan मिलना पूरी तरह Lender की KYC नीति और दस्तावेज़ों पर निर्भर करता है। |
| PAN Card न होने पर कभी Loan नहीं मिल सकता। | कुछ विशेष परिस्थितियों में वैकल्पिक दस्तावेज़ स्वीकार किए जा सकते हैं। |
| हर Online Loan App सुरक्षित होता है। | केवल RBI-विनियमित बैंक या पंजीकृत NBFC के साथ ही लेन-देन करना चाहिए। |
| Loan जल्दी पाने के लिए गलत जानकारी देना ठीक है। | गलत जानकारी आवेदन अस्वीकृत होने या कानूनी समस्या का कारण बन सकती है। |
| कम दस्तावेज़ मतलब हमेशा बेहतर Loan। | ऐसे Loan में ब्याज दर और अन्य शुल्क अधिक भी हो सकते हैं। |
निष्कर्ष
PAN Card के बिना Loan मिलना पूरी तरह असंभव नहीं है, लेकिन यह हर व्यक्ति और हर Loan पर लागू होने वाला नियम भी नहीं है। वास्तविक संभावना Loan के प्रकार, राशि, उपलब्ध दस्तावेज़ों और संबंधित बैंक या NBFC की KYC नीति पर निर्भर करती है।
यदि आपके पास PAN Card नहीं है और तत्काल Loan की आवश्यकता नहीं है, तो पहले PAN बनवाना अधिक व्यावहारिक विकल्प रहेगा। इससे भविष्य में Personal Loan सहित कई अन्य वित्तीय सेवाओं का लाभ लेना आसान हो जाता है। वहीं यदि तुरंत Loan की आवश्यकता है, तो आवेदन करने से पहले संबंधित संस्था से यह स्पष्ट कर लें कि वह किन दस्तावेज़ों के आधार पर आवेदन स्वीकार करती है।
साथ ही किसी भी Loan के लिए आवेदन करने से पहले पात्रता, ब्याज दर, शुल्क और पुनर्भुगतान की शर्तों को समझना उतना ही आवश्यक है जितना सही दस्तावेज़ उपलब्ध कराना। सोच-समझकर लिया गया निर्णय भविष्य में अनावश्यक वित्तीय समस्याओं से बचाने में मदद करता है।
अक्सर पूछे जाने वाले प्रश्न
क्या Co-applicant जोड़ने से Loan मिलने की संभावना बढ़ सकती है?
कुछ मामलों में यदि Co-applicant की आय, दस्तावेज़ और वित्तीय प्रोफ़ाइल मजबूत है, तो Loan देने वाली संस्था आवेदन का अलग तरीके से मूल्यांकन कर सकती है। हालांकि इसका निर्णय पूरी तरह संबंधित बैंक या NBFC की नीति पर निर्भर करता है।
क्या Processing Fee वापस मिलती है?
अधिकांश मामलों में Processing Fee Non-refundable होती है, लेकिन सभी संस्थानों के नियम समान नहीं होते। आवेदन करने से पहले शुल्क संबंधी शर्तों को अवश्य पढ़ें ताकि बाद में किसी प्रकार का भ्रम न रहे।
Loan लेने के बाद Credit Score पर क्या प्रभाव पड़ता है?
यदि EMI समय पर चुकाई जाती है, तो इससे Credit History बेहतर बनने में मदद मिल सकती है। वहीं लगातार देरी या भुगतान न करने की स्थिति में Credit Score पर नकारात्मक प्रभाव पड़ सकता है।
यदि आप यह जानना चाहते हैं कि Loan और EMI का आपके Credit Profile पर क्या प्रभाव पड़ता है, तो CIBIL Report कैसे समझें? विषय उपयोगी रहेगा। इससे Credit Report में दिखाई देने वाली विभिन्न जानकारियों को समझना आसान हो जाता है।
Foreclosure और Prepayment में क्या अंतर होता है?
Prepayment का अर्थ है निर्धारित अवधि से पहले Loan का कुछ हिस्सा जमा करना, जबकि Foreclosure में पूरा बकाया Loan एक साथ चुकाकर Loan Account बंद कर दिया जाता है। दोनों पर लागू शुल्क अलग-अलग हो सकते हैं।
क्या Personal Loan के साथ Insurance लेना अनिवार्य होता है?
हर Loan के साथ Insurance अनिवार्य नहीं होता। कुछ संस्थान इसे वैकल्पिक सुविधा के रूप में देते हैं। यदि Insurance जोड़ा जा रहा है, तो उसकी लागत और लाभ स्पष्ट रूप से समझ लेने चाहिए।
Loan Offer असली है या नकली, इसकी पहचान कैसे करें?
यदि कोई संस्था बिना जांच के Loan स्वीकृत करने, पहले शुल्क जमा कराने या व्यक्तिगत OTP साझा करने के लिए कहती है, तो सावधान रहें। हमेशा आधिकारिक वेबसाइट, ग्राहक सेवा और RBI के नियमन के अंतर्गत आने वाली संस्था की पुष्टि करने के बाद ही आगे बढ़ें।
यदि Credit Score कम है, तो क्या Loan मिलने की संभावना पूरी तरह समाप्त हो जाती है?
कम Credit Score होने का अर्थ यह नहीं कि हर आवेदन अस्वीकार होगा। कई संस्थान अन्य कारकों को भी देखते हैं, जैसे आय, रोजगार और पुनर्भुगतान की क्षमता।
यदि आपका Credit Score कम है, तो Low CIBIL Score पर Loan कैसे लें? विषय पढ़ना उपयोगी रहेगा। वहाँ ऐसे विकल्पों और सावधानियों की चर्चा की गई है जो कम Credit Score वाले आवेदकों के लिए प्रासंगिक हो सकती हैं।
डिस्क्लेमर : यह लेख केवल सामान्य शैक्षिक और सूचनात्मक उद्देश्य से तैयार किया गया है। इसमें दी गई जानकारी पाठकों को विषय समझाने के लिए है और इसे वित्तीय, कानूनी या कर संबंधी पेशेवर सलाह नहीं माना जाना चाहिए।
Loan, Credit Card, Insurance, Investment, ब्याज दरें, Processing Fee, पात्रता, KYC दस्तावेज़, RBI या अन्य नियामकीय दिशानिर्देश समय-समय पर बदल सकते हैं। इसलिए किसी भी वित्तीय निर्णय या आवेदन से पहले संबंधित बैंक, NBFC, बीमा कंपनी, वित्तीय संस्था अथवा आधिकारिक सरकारी स्रोत से नवीनतम नियम और शर्तों की पुष्टि अवश्य करें।
लेख में किसी विशेष बैंक, NBFC, Loan App, निवेश उत्पाद या वित्तीय सेवा का प्रचार या समर्थन नहीं किया गया है। किसी भी उत्पाद का चयन अपनी वित्तीय आवश्यकता, जोखिम उठाने की क्षमता और पुनर्भुगतान क्षमता का आकलन करने के बाद ही करें।

